TeamGroup 執行長警告,DRAM 短缺恐怕比現在更嚴重,最艱困的階段將從 2026 年第 4 季一路延續到 2027 年第 2 季底。
- TeamGroup 執行長預估,供應最吃緊的時期落在 2026 年第 4 季至 2027 年第 2 季底,明年價格很難下滑。
- DRAM 供需最快要到 2028 年下半年才可能重新平衡。
- AI 資料中心的需求讓各大廠優先生產 HBM 與企業級記憶體,留給消費性產品的產能所剩無幾。
- DDR5 16 Gb 晶片的合約價從約 8.70 USD 漲到 48 USD,不到一年就暴漲超過五倍。
- 玩家與 PC 使用者要做好心理準備,RAM 高價恐怕會持續到 2027 年底。
文章目錄
最艱困的階段還在後頭
在 11 月 2 日的財報法說會上,TeamGroup 執行長 Chen Ching-wen(Gerry Chen)表示,記憶體產業還沒走過這場危機最糟的階段。根據台灣的 Economic Daily News 報導,他預期供應將在 2026 年第 4 季至 2027 年第 2 季底最為吃緊。明年全年價格幾乎看不到明顯回落的跡象。供需也未必能在 2028 年下半年之前回到平衡。
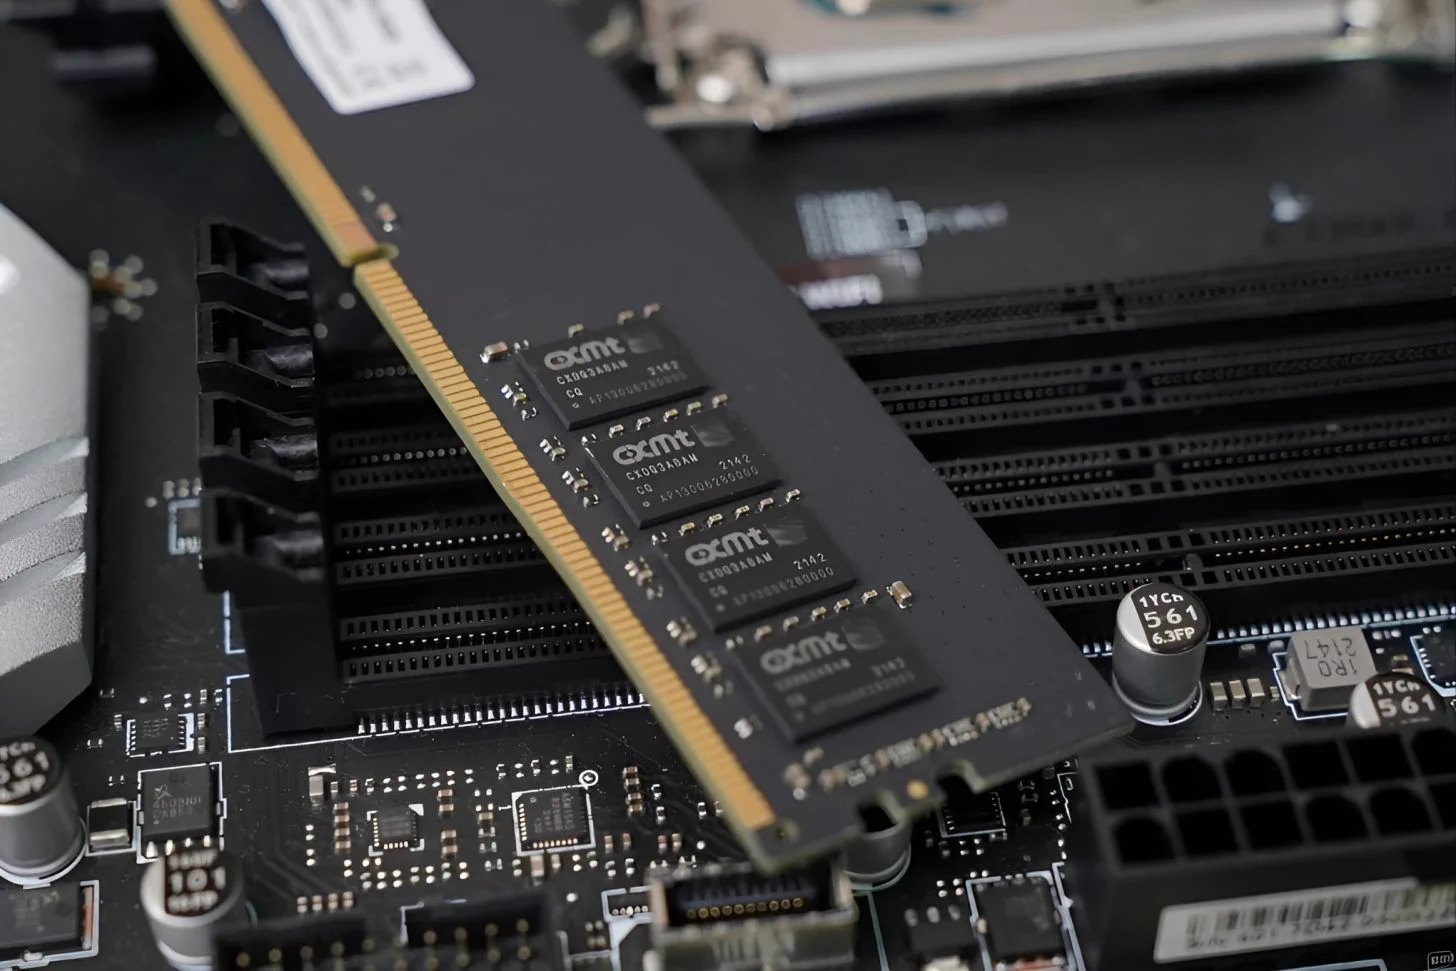
陳執行長指出,有時客戶即使願意出高價,依然買不到貨。這番話反映出,市場正被 AI 基礎建設的投資所主導。如今要搶到足夠的記憶體容量,難度不亞於負擔飆漲的成本。
AI 吸乾 DRAM 供應
一大成因是 AI 資料中心擴張過快,消耗了龐大的高頻寬記憶體(HBM)與一般伺服器 DRAM。Samsung、SK hynix 與 Micron 因為利潤率更高,愈來愈優先投入 HBM 與企業級記憶體。留給一般消費者的 DDR、LPDDR 與 GDDR 產能因此被擠壓。TrendForce 指出,生產 HBM 所需的晶圓投片量遠高於傳統 DRAM,讓產業更難滿足需求。
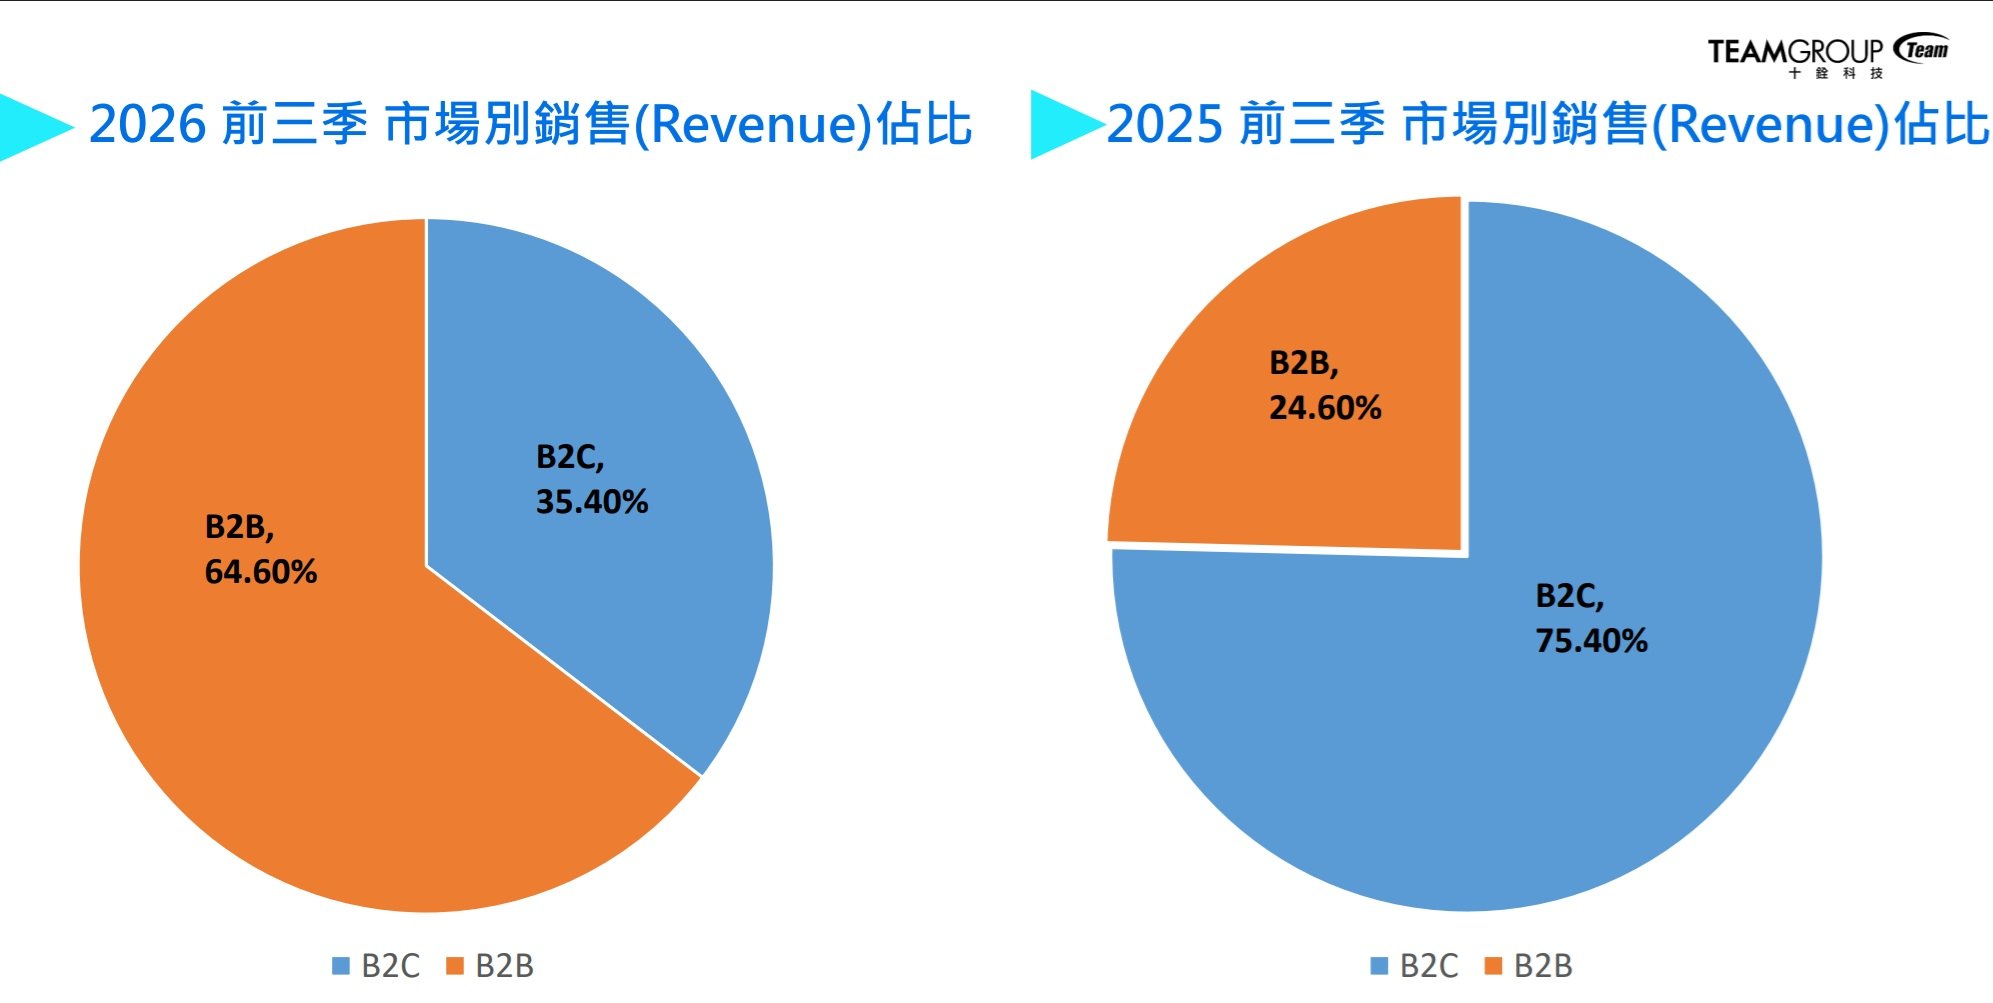
TeamGroup 自身的數據清楚顯示了這項轉變。根據 2026 年 11 月的投資人簡報,企業端(B2B)業務在 2026 年前九個月占營收的 64.6%,去年同期僅為 24.6%。公司也創下單季營收新高,約 101.4 億 NTD,毛利率達 49.27%。
現貨(spot)市場更為緊繃。部分伺服器記憶體的現貨價據稱比合約價高出 30% 至 50%。這個數字顯示,想多囤一點庫存有多困難。根據 Tom's Hardware 引用的數據,單顆 DDR5 16 Gb(2 GB)晶片的合約價,已從 2025 年 10 月的約 8.70 USD,漲到 2026 年 9 月的 48 USD,漲幅超過五倍。這是晶片層級的價格,並非完整 RAM 模組的零售價。
缺貨可能比預期持續更久
擴充產能難以立刻帶來改善。雖然多座新廠與產線升級正在進行,TrendForce 認為 DRAM 供應要到 2028 年才會明顯增加。這家研究機構也預測,價格壓力在 2027 年全年仍會持續。至於 NAND flash 的供應,據信會更早好轉。
這項判斷與 SK hynix 執行長 Kwak Noh-jung 先前的警告相當吻合。他預測 2027 年可能是有史以來最嚴重的記憶體短缺。他表示,需求甚至會超出 SK hynix 的產能,且一路持續到 2030 年之後。Wccftech 先前也報導,Samsung 與 SK hynix 的記憶體庫存都異常偏低。

對正打算升級 RAM 或 GPU 的玩家與 PC 使用者來說,TeamGroup 的預測意味著,高價與貨源有限的困擾可能會持續到 2027 年底。不過,這些預測仍存在不確定性。一切還取決於 AI 的投資規模、消費性需求,以及新產能投產的速度。
值得注意的是,這項警告來自一家銷售記憶體模組的廠商,也就是供應鏈中最貼近終端使用者的一環。連他們都說有錢不一定買得到貨,使用者就該把 RAM 高價視為長期的市場常態,而不是短期的炒作熱潮。真的有升級需求的人,建議衡量實際用途,選擇夠用的容量,而不是一味等待降價。也要記得,上述時間點終究只是預測,可能隨 AI 投資的速度與工廠擴產的進度而改變。
資料來源:Wccftech
審核人: Hero Association