英特爾:科技巨頭的未來將會怎樣?
在科技界似乎不存在“大到不能倒”的事情。
“我覺得世界變了。我們(英特爾)已經不再是十大半導體公司之一了 。” 如果是在十年前甚至更久以前,說這話的人都會被認為是英特爾的反派。雖然2015年並非英特爾盈利最多的一年,但那一年幾乎沒有人“敢”挑戰這家巨頭在微處理器市場的主導地位。
更重要的是,英特爾2011-2016年的年總營收實際上並不比最近的2023-2024年(平均550億美元)高。但當時,誰也沒想到這家公司會虧損!回到現在,雖然 英特爾幾乎每個季度都能盈利超過120億美元 ,但虧損卻越積越多。最引人注目的是,2024年第三季度,這家公司 虧損近170億美元 ,創下了前所未有的紀錄!十年前的同一時期,英特爾的股東們還能高高興興地賺31億美元嗎?
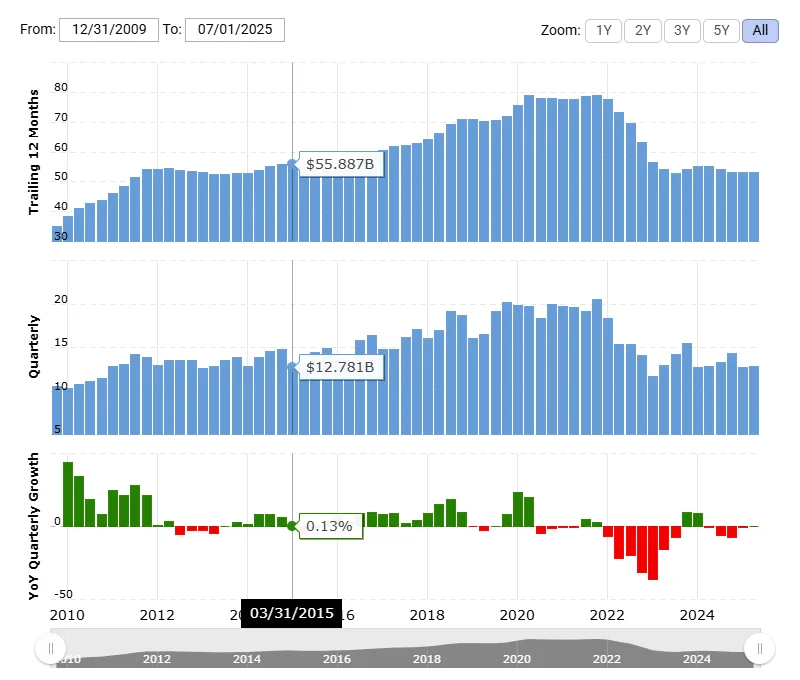
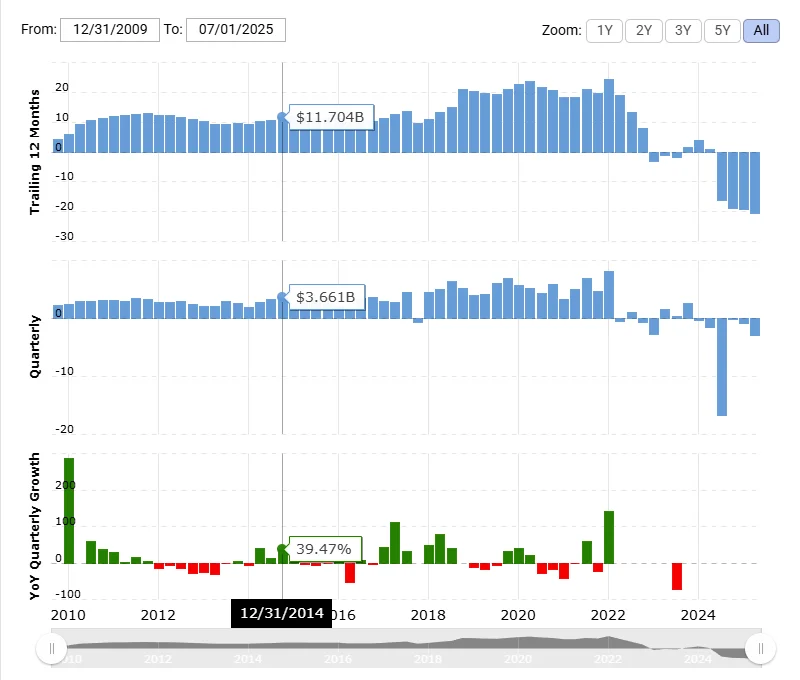
英特爾 2015 年第一季度營收不到 128 億美元,但仍實現利潤近 37 億美元
文章目录
財務數字不言而喻。
客觀地說,這家公司過去並非從未虧損過。但這些虧損主要來自收購、收購其他公司或投資新工廠。而且他們只虧損了一個季度,然後就立即連續多個季度盈利。但從2022年開始,風向就變了。從幾個季度虧損到盈利, 從2024年至今, 英特爾沒有一個季度盈利,只有或大或小的虧損……

英特爾收入概覽(2024 年第二季度至今)
發生了什麼?
回顧英特爾這些年的發展歷程,我們可以看到,他們就像一棵參天大樹。那棵樹曾經很小,也曾努力長大,枝繁葉茂,根系發達,戰勝了重重風雨,成為森林裡最參天的樹之一。然而,它卻逐漸被來自內部的蟲子蠶食……如今,它的枝幹和根系已經腐爛,如果不及時採取適當的措施,它恐怕難以生存……
說到“分支”,財報表現得最為清晰。在前幾個季度,你可以看到英特爾有不少“分支”(或業務部門)。除了我們熟悉的PC(CCG)和資料中心伺服器(DCG),還有Mobileye、物聯網、NEX、AXG(顯示卡)……當然,還有“燒錢機器” - - 英特爾代工廠。
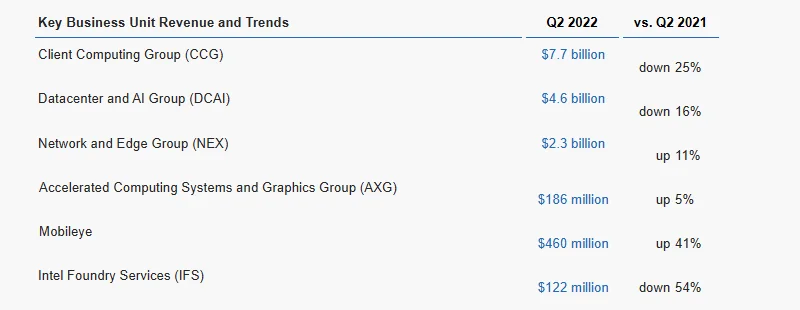

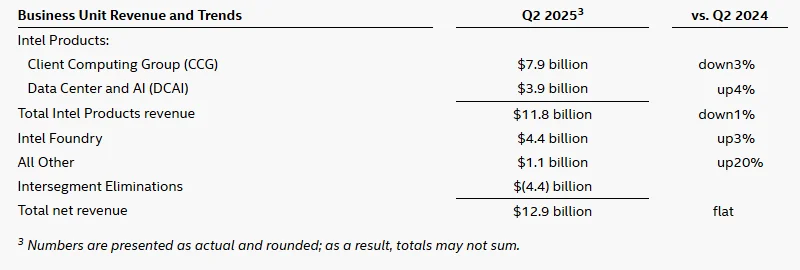
英特爾2025年第二季度的業務組合非常“簡單”
但在最新的第二季度財報中,所有業務都被“修剪”得只剩下PC、資料中心和……代工業務。非核心“枝條”統稱為“其他”。此舉表明,這棵巨樹正進入一個極其強勁的重組期,類似於多年前的IBM。最明顯的“修剪”舉措之一,就是 今年4月出售51%的Altera股份 。諷刺的是,10年前,英特爾斥巨資收購Altera,金額相當於去年第三季度創紀錄的虧損。
為什麼?
為什麼一家年營收約550億美元的公司,每個季度還能盈利20-30億美元,而現在盈利不變卻持續虧損,市值卻一天天縮水?唯一的解釋是,大約10年前,英特爾的運營成本不像現在這麼高,而且分散。現在每個季度盈利120-130億美元卻仍然虧損,這證明運營成本太高,高於營收。就像一個家庭,只有夫妻倆一起努力,還有盈餘,但生了第一個孩子,第二個孩子,第三個孩子,生活開銷就越來越大……
事實上,我 在上一篇文章中分析過 ,自從布萊恩·科再奇接任執行長以來,英特爾逐漸偏離了其最初的軌道(x86 和半導體)。這位美國工程師開始一系列收購小型科技公司,以“豐富”公司的智慧財產權。平心而論,這種做法本身並沒有錯,尤其是在像美國這樣什麼都可能被起訴的國家。問題在於,英特爾在“學習”新事物的同時,卻“忽視”了舊事物。這家公司半導體研發的進度已經開始倒退。
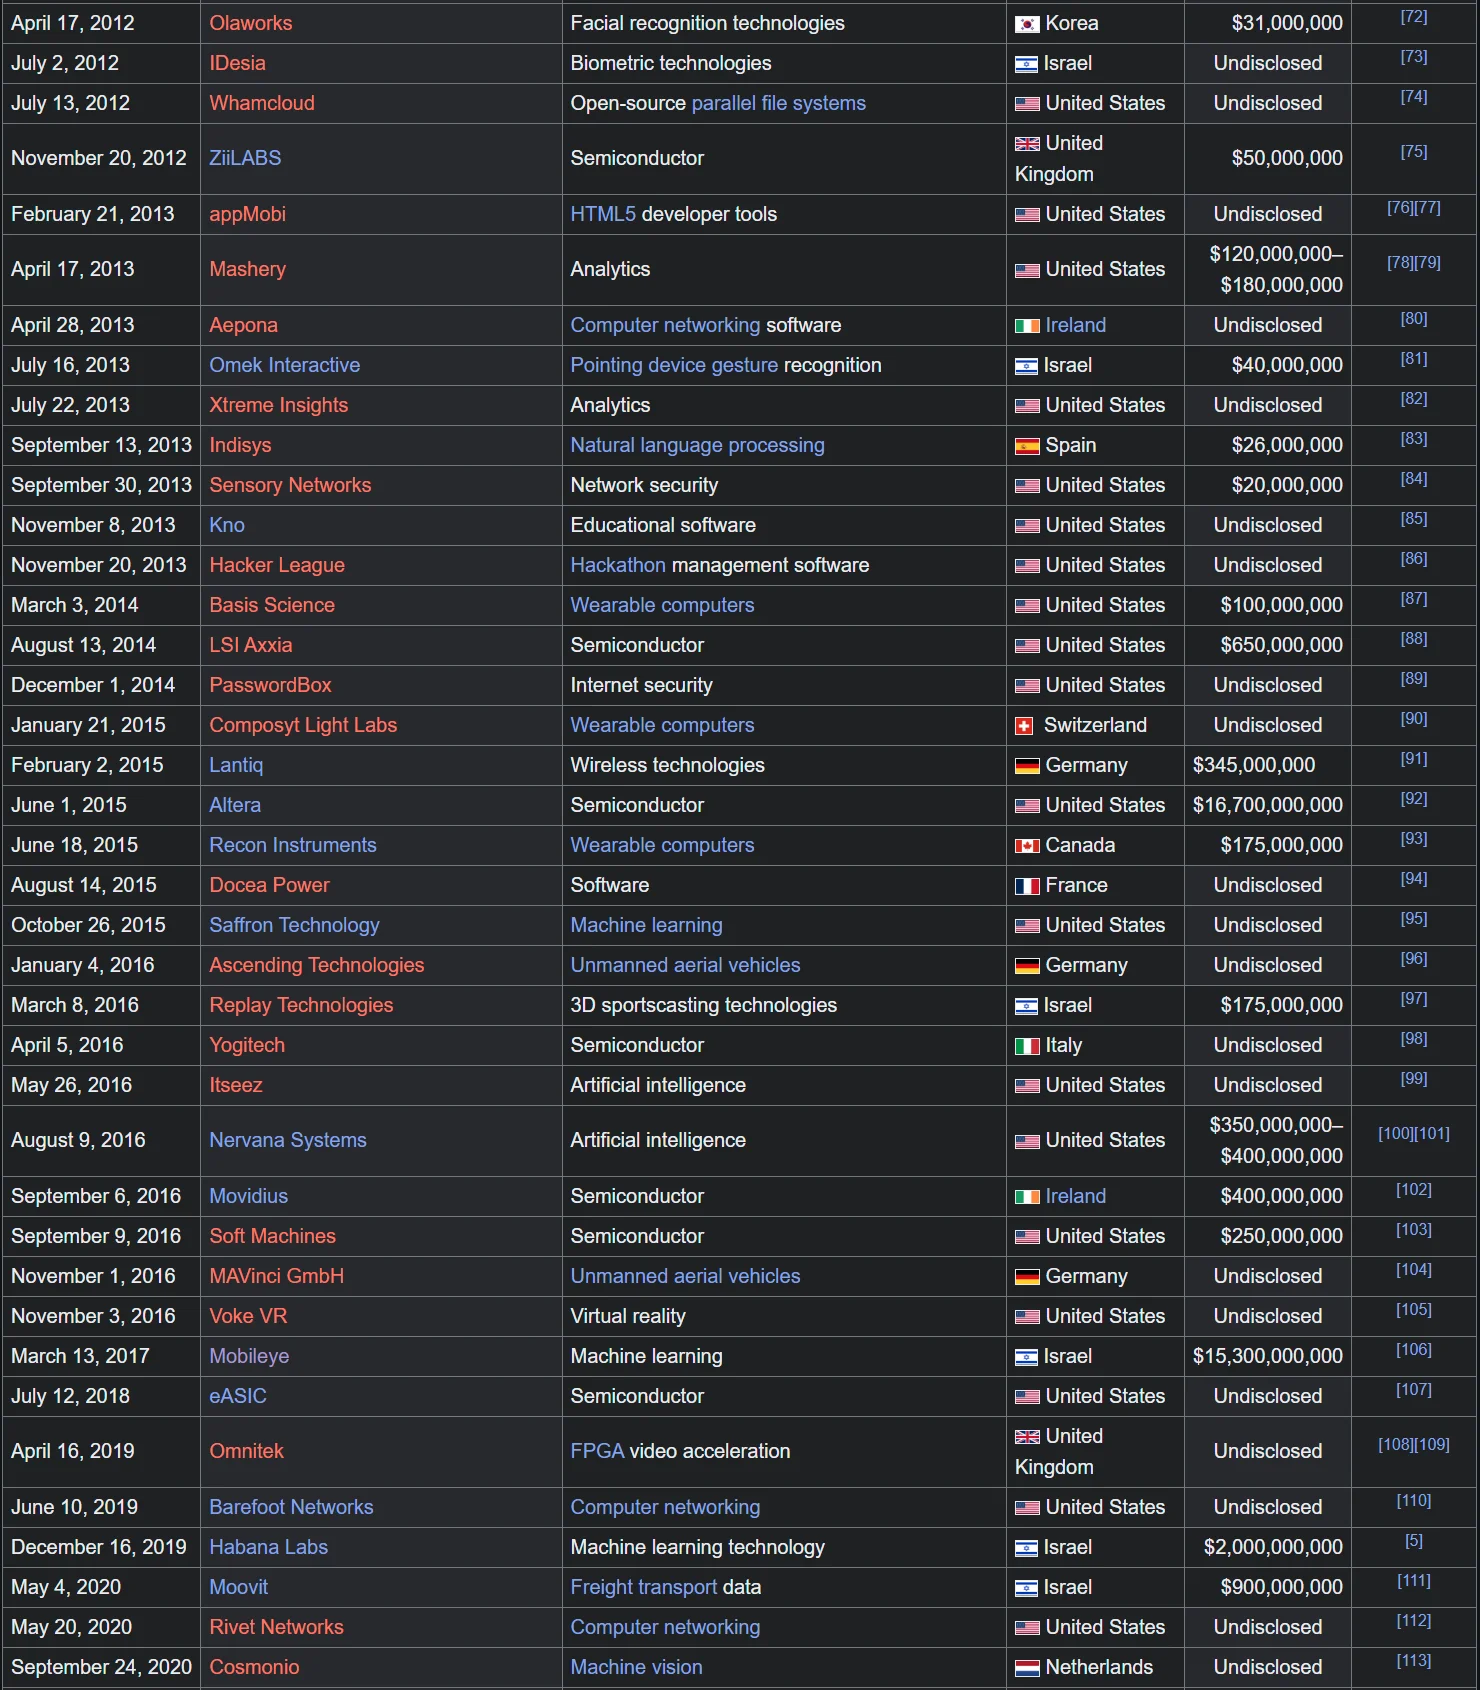
2012 年至 2020 年英特爾收購清單,布萊恩·科再奇於 2013 年至 2018 年擔任執行長
你可能想到的是 10nm 製程(後來更名為 Intel 7),但實際上速度放緩是從 14nm(傳說中的 14+++nm)開始的。這始於 Broadwell 系列晶片,它比 Haswell(22nm)的“tock”小了一步(晶片尺寸縮小)。
英特爾最初的“滴答滴答”(tick-tock)模式是每年推出一種新工藝(tick)和一種新架構(tock),這意味著一個工藝兩年使用一次,推出兩代產品。起初,一切都很順利,英特爾就這樣一直向前發展。當時的AMD實力不足以跟上“滴答滴答”的步伐,逐漸失去了競爭力。到2009年,AMD“投降”,被迫將其製造部門拆分為GlobalFoundries。英特爾逐漸變成了一家獨大,並且“無人能敵”。然而,最初的裂痕開始顯現……
最初,Brian 宣佈 Broadwell(14 奈米)將於 2013 年底上市。但實際上,它被推遲到了 2014 年底。大約在這個時候,英特爾釋出了 Haswell Refresh(也是 22 奈米),作為 Broadwell 延期的臨時解決方案。更重要的是,這種延期使得 Broadwell 的生命週期極其短暫,以至於幾乎沒有人記得它的存在(第五代酷睿 i)。而下一代 Skylake(14 奈米)的“tock”版本原本應該在 2016 年釋出……

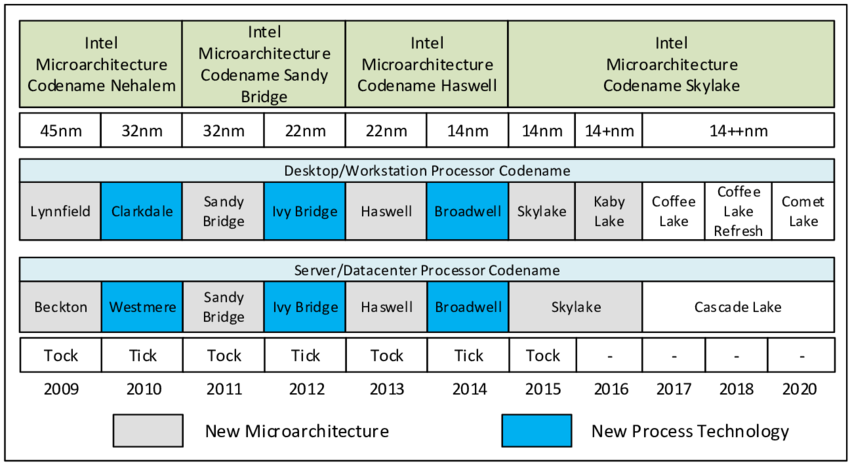
如果一切順利,英特爾的 10nm 節點應該會在 2016 年上市,而不是在 2018 年限量生產。
然而,英特爾領導層(仍由布萊恩領導)做出了一個大膽的決定,提前結束Broadwell生命週期,將所有精力集中在Skylake(第六代酷睿i)上。他們決定在2014年底將整個14nm生產計劃從Broadwell轉移到Skylake,以便在2015年中期推出新的產品線,以“跟上進度”。儘管起步略顯“艱難”,但14nm後來成為英特爾最成功的工藝之一。
平心而論,開發新的半導體工藝並非易事。不僅英特爾,三星、台積電、聯電、格芯也都遇到了不少問題。有些公司甚至因為成本太高而“投降”,接受“不再參與”。如果執行長布萊恩沒有捲入性醜聞,他或許還會繼續帶領英特爾朝著更好的方向發展。

雖然三星率先宣佈達到10nm節點,但電晶體引數比英特爾和台積電都要大。
事實上,不僅英特爾,台積電在10nm工藝上也遇到了不少困難。目前只有蘋果一家客戶委託台積電代工10nm晶片,而在這一代中,只有三星才能算得上“最”成功。不過必須要說的是,雖然都叫10nm,但三星的電晶體引數比台積電和英特爾都要大(英特爾的最小)。事實上,三星的10nm指標更接近ITRS的16/14nm標準。
當領導無能時
如果英特爾(由布萊恩領導)對10奈米電晶體尺寸(三者中最小的一個)不那麼嚴格;或者如果布萊恩沒有因為性醜聞辭職;或者兩者兼而有之,公司的處境或許會有所不同。但事已至此。布萊恩數十億美元的收購導致公司架構迅速膨脹,人員驟增,許多與公司“核心”無關的領域也隨之擴張。然而,如果布萊恩仍然掌權,他或許會做出更合理的調整。
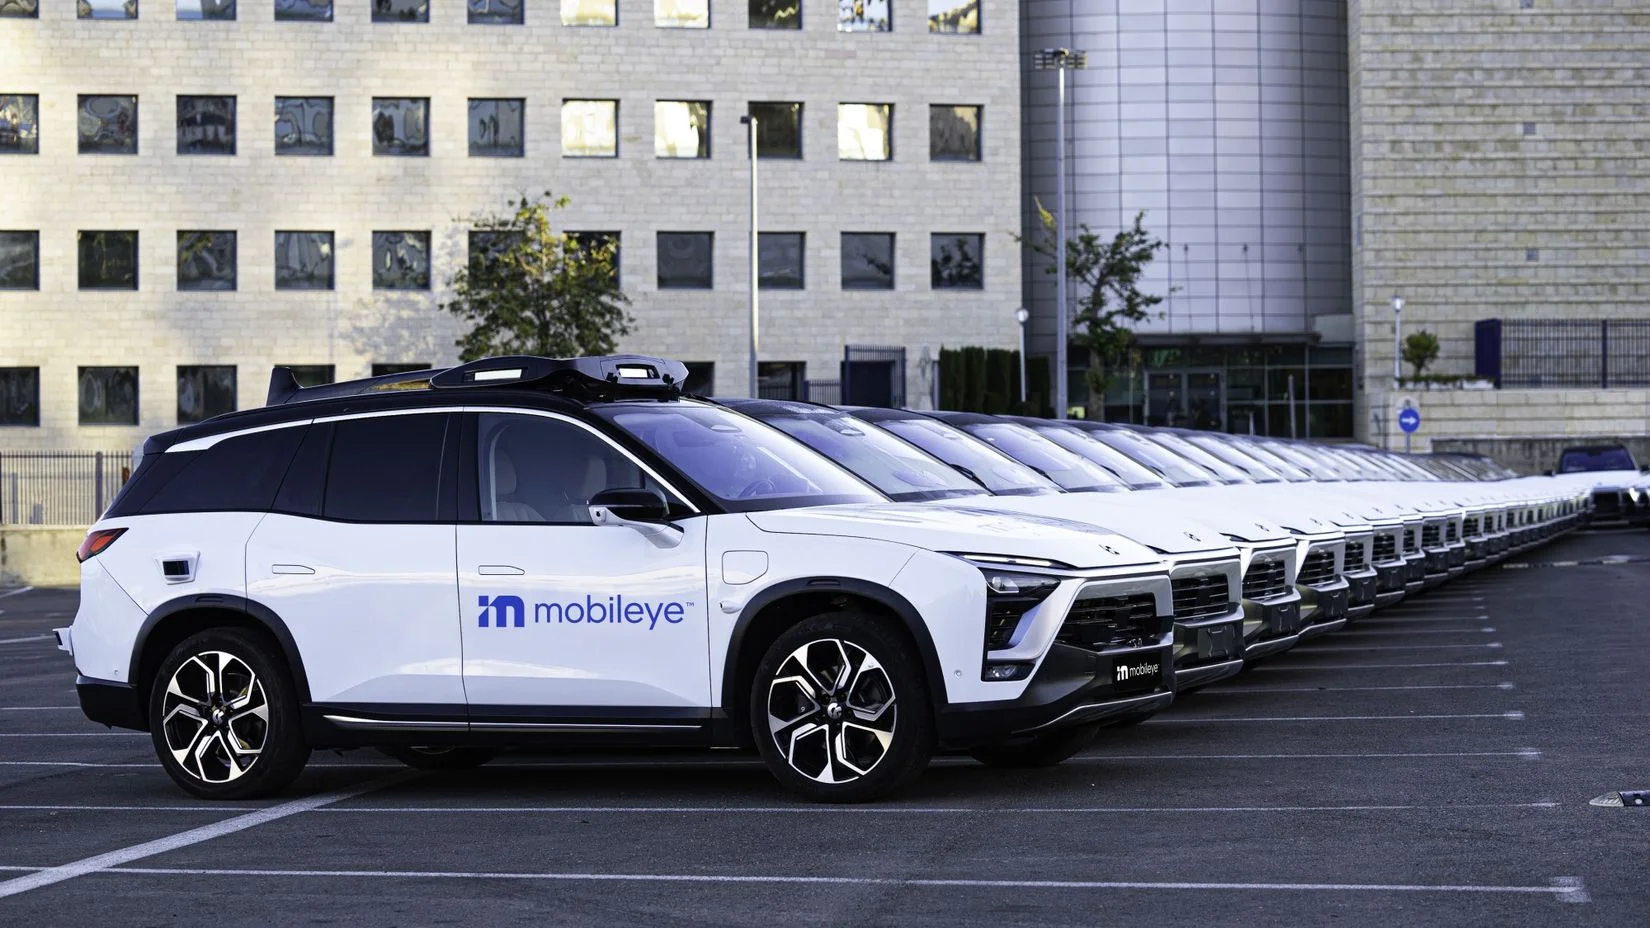
收購 Mobileye 是英特爾最昂貴的交易之一
事實上,一項規模不亞於Altera的收購案是 Mobileye,2017年估值達153億美元。Mobileye 是一家人工智慧公司,尤其擅長自動駕駛汽車和高階駕駛輔助技術(ADAS)。如果“規劃得當”,Mobileye的潛力完全可以幫助英特爾在汽車和人工智慧領域站穩腳跟,而不是像現在這樣被NVIDIA佔據主導地位。
但到了2018年,布萊恩被迫離職,CFO鮑勃·斯旺接任。高層領導位置的迅速變化讓英特爾幾乎“群龍無首”。各個部門都自由地“跳舞”,其中最引人注目的是架構、圖形和軟體部門,前AMD員工拉賈·庫杜裡“叛逃”到了這個部門。拉賈制定的專案都號稱“數十億”,而此時,英特爾也從自主生產晶片轉向向台積電“敲門”尋求外包。當然,我們可以為拉賈“辯護”,說英特爾在半導體領域停滯不前(2018年的10奈米落後於台積電的7奈米和三星的7奈米),如果不外包,就不可能擁有最好的產品,但很顯然,這家公司正在持續燒錢,而且燒錢的速度越來越快。
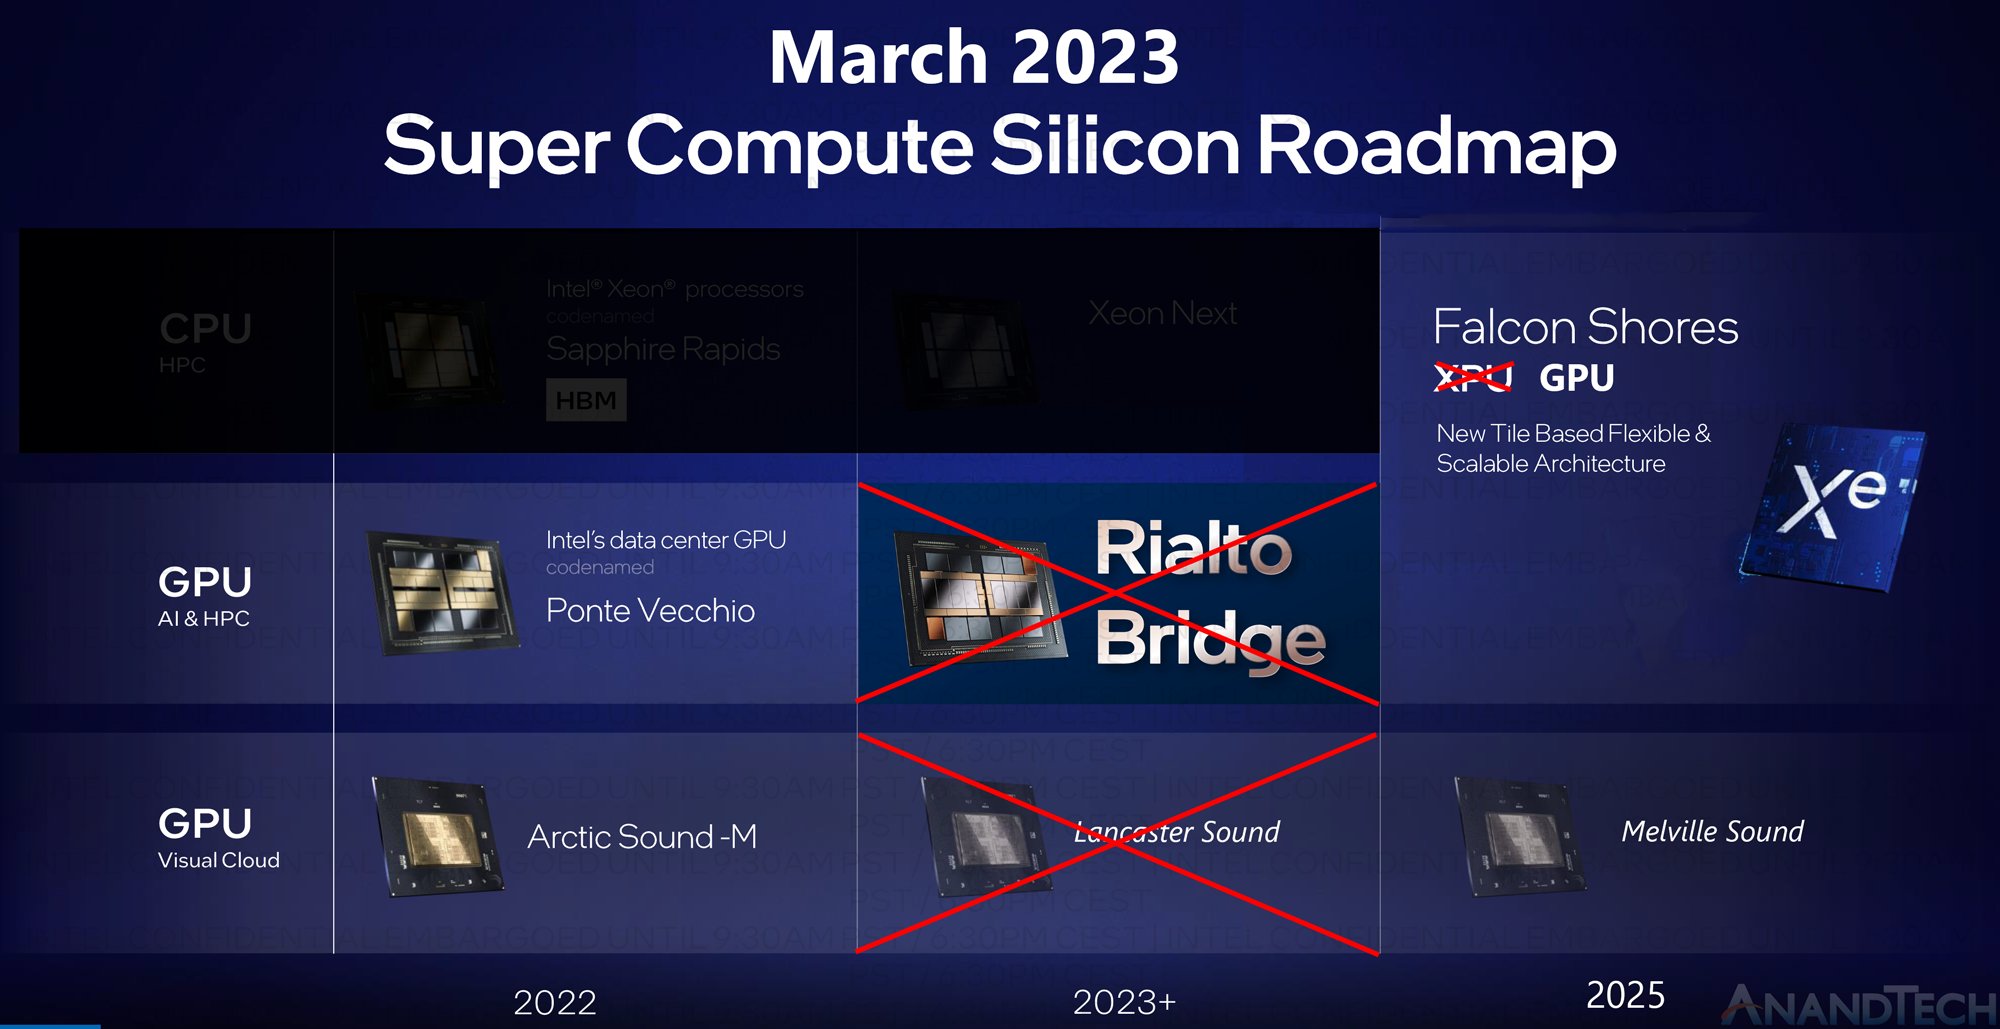
拉賈·庫杜裡一系列“十億美元”的專案隨後都被帕特·基辛格淘汰。
但正如我上面提到的,英特爾在舊有業務上變得“疏忽大意”,尤其是在半導體領域。這種疏忽從布萊恩時代就開始了,毋庸置疑,身為財務和數字專家的鮑勃根本不懂得“炫耀自己的技能”,也不知道該如何督促生產工程師更加努力地工作。鮑勃只能敦促英特爾當時最擅長的製程 - - 也就是……14/14+/14++奈米 - - 提高產量。總之,在商業領域,過了最初的盈虧平衡點就可以獲利了結了,鮑勃只是做了他擅長的事情。但這些專業知識並沒有幫助英特爾趕上競爭對手。
努力太多就會變得太努力
Bob 的繼任者是一位大家可能已經熟悉的人物 - - Pat Gelsinger,一位對公司充滿熱情的資深人士。Pat 清楚地看到了英特爾“誤入歧途”的地方 - - 半導體產能。於是,他制定了“4 年 5 個節點”(5Y4N)戰略,以便公司能夠迅速恢復原有的地位,而不必“厚顏無恥地”外包給台積電(當然,在無法做到的時期,它仍然不得不外包)。Pat 還停止了 Brian 一直在進行的持續收購。因為“吃得很多”也需要時間“消化”,所以並非每家被收購的公司都能立即盈利,尤其是對於初創公司而言。此外,Pat 仍然需要“燒錢”……

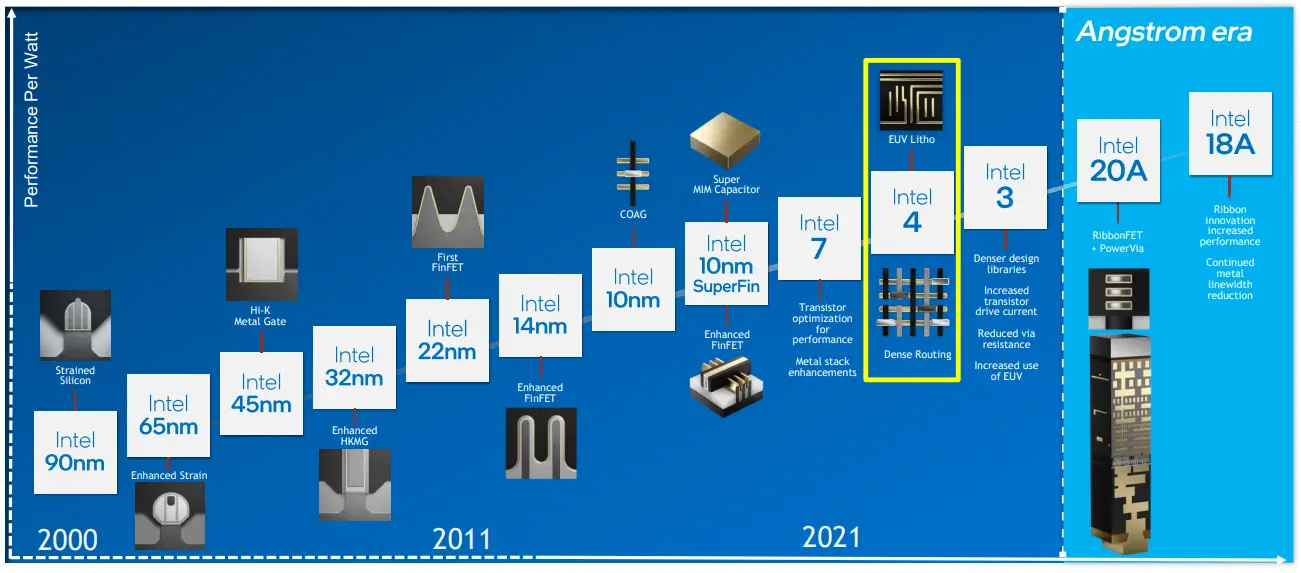
帕特·蓋爾辛格的目標是“快速遊戲”,以彌補多年等待的折磨
現實情況是,半導體投資成本極其高昂,能夠製造先進晶片(14奈米或以下)的國家屈指可數。許多半導體公司甚至“投降”,不再投入研發資金。AMD 創始人傑裡·桑德斯曾說過 “真男人都建晶圓廠” , 這句名言足以說明這個行業的殘酷 - - 製程越高,成本越高。然而,AMD 卻在 2009 年被迫“賣身”。許多廠商之所以“放棄”,根本原因在於他們在權衡成本與長期收益時,認為需要很長時間才能收回投資(可能長達十年)。而對於技術而言,這又是一個漫長的過程,這意味著諸多風險(市場可能丟失,競爭對手可能出現,政治風險、自然災害、戰爭等等)。
這些因素表明,帕特的“5年4夜”戰略雖然在概念上正確,但在資金方面卻極其浪費。在這種“倉促行事”的作風下,像英特爾4、英特爾3這樣已經研發並投入生產的節點,實際盈利的時間幾乎為零。簡單來說,這就好比你上大學學習某個專業,畢業後才發現招聘需求已經飽和,你需要學習其他東西來維持生計。而這正是英特爾從帕特上任至今的現狀。
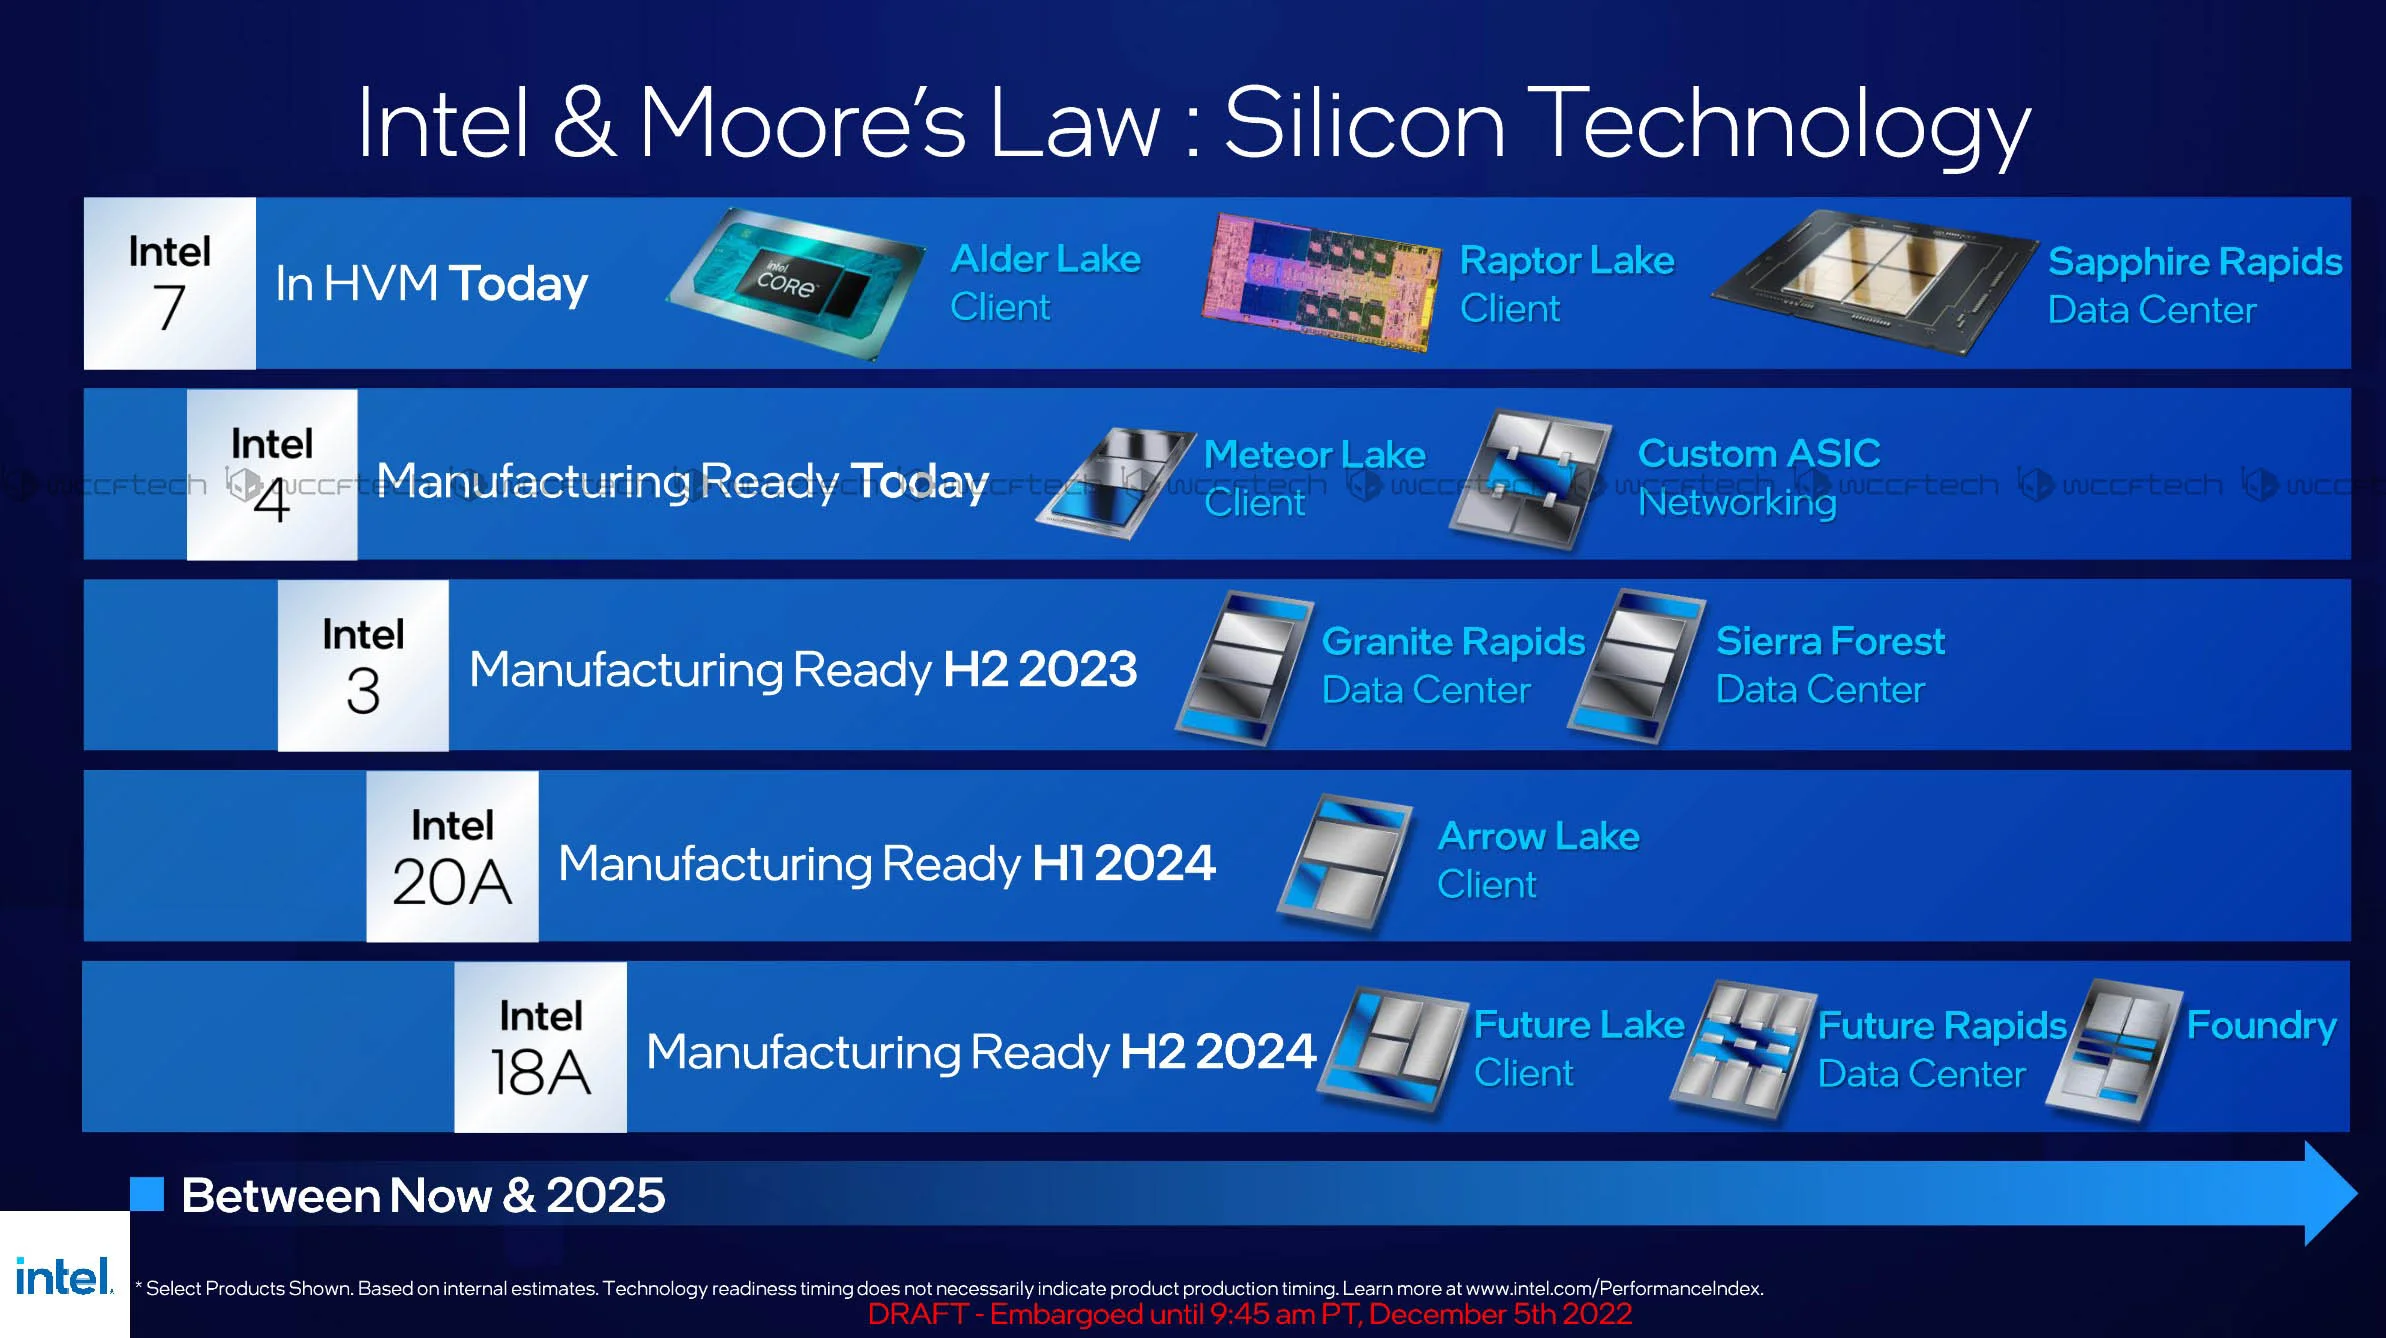
英特爾的痛點在於,英特爾 3、4 節點幾乎無法持續足夠長的時間來盈利。
但我這麼說並不意味著我在責怪帕特。因為過去幫助英特爾擊敗競爭對手的支柱顯然是其半導體制造能力。如果沒有它,英特爾不可能佔領很大一部分市場,甚至不可能將IBM和Sun Microsystems等巨頭“逼入絕境”。問題在於布萊恩和鮑勃太“疏忽”了,他們固步自封太久,沒有正確評估台積電和三星的雄心壯志。帕特領導下的半導體鉅額支出本應由布萊恩/鮑勃實施,這樣公司就有時間在新節點上實現收支平衡,而不是像今天這樣接連虧損。
重組 - - 遲來的一步
公平地說,帕特只是在半導體上投入巨資,而不是像前任那樣瘋狂收購。在他任職期間,英特爾仍然進行收購,但規模遠低於前任。帕特也看到了英特爾的“臃腫”,並同意公司需要進行強有力的重組。任何“多餘的枝條”都必須“修剪”,最明顯的體現在XPU和拉賈的oneAPI等無休止的燒錢專案中。2024年,帕特完成了他認為 “職業生涯中最艱難的任務” :裁掉1.5萬名英特爾員工,以儘可能地削減運營成本。
在企業重組時,誰留下、誰離開是一個大問題。
但即便如此,公司仍然虧損。英特爾的支出仍然超過盈利。股東們對此並不滿意,尤其是考慮到他們已經習慣了十年的“高收入”。
今年第一季度末,英特爾迎來了一位新掌舵人 - - 陳立武。這位力爭實現 所有產品利潤率達到50%的華裔商人 ,似乎已經讓股東們滿意了。簡單來說,這就像你的孩子讀任何專業一樣,重要的是畢業後能掙錢,而不是學位證書掛滿屋子卻還要討汽油錢!聽起來很有道理,對吧?
但說起來容易做起來難,畢竟立武上任才一個季度,我們目前還沒有任何明確的“判斷”。目前,我們只能參考他最近寫給所有英特爾員工的信,信的標題是“朝著 正確的方向邁進 ”。當然,任何領導者都會認為自己的做法是正確的,不是嗎?
如果說裁員1.5萬人的決定是帕特人生中“最艱難”的抉擇,那麼 立武下一個2.4萬人的目標 則更令人震驚。在立武的眼中,英特爾人浮於事,事實上,這是自布萊恩/鮑勃時代以來,數十次併購的結果。在2022年的巔峰時期,英特爾擁有近13.2萬名員工,在做出這個“最艱難”的抉擇後,這家“肥胖”的公司仍然有近10.9萬人。如此龐大的員工數量也導致運營成本極高,立武設定的目標是,到2025年底,英特爾將被迫“瘦身”至7.5萬人 - - 與三年前相比,裁員近一半!

解僱一家公司的一半員工本身就夠難的了,甚至說起來都難。這就像把一棵樹砍成兩半,卻指望剩下的部分“完好無損”。那麼,立武打算如何“修剪”呢?
洞的根源
很多年前,我曾好奇,為什麼AMD和其他許多公司在半導體技術競賽中都氣喘吁吁,而英特爾卻能理所當然地遵循摩爾定律?英特爾究竟有什麼其他公司沒有的秘訣?答案就是建立一個龐大的晶圓廠網路。事實上,當英特爾(或台積電或三星)部署新的半導體節點時,他們並沒有將其應用於所有晶圓廠,而只應用於少數幾家晶圓廠,其餘晶圓廠仍在舊節點上生產。
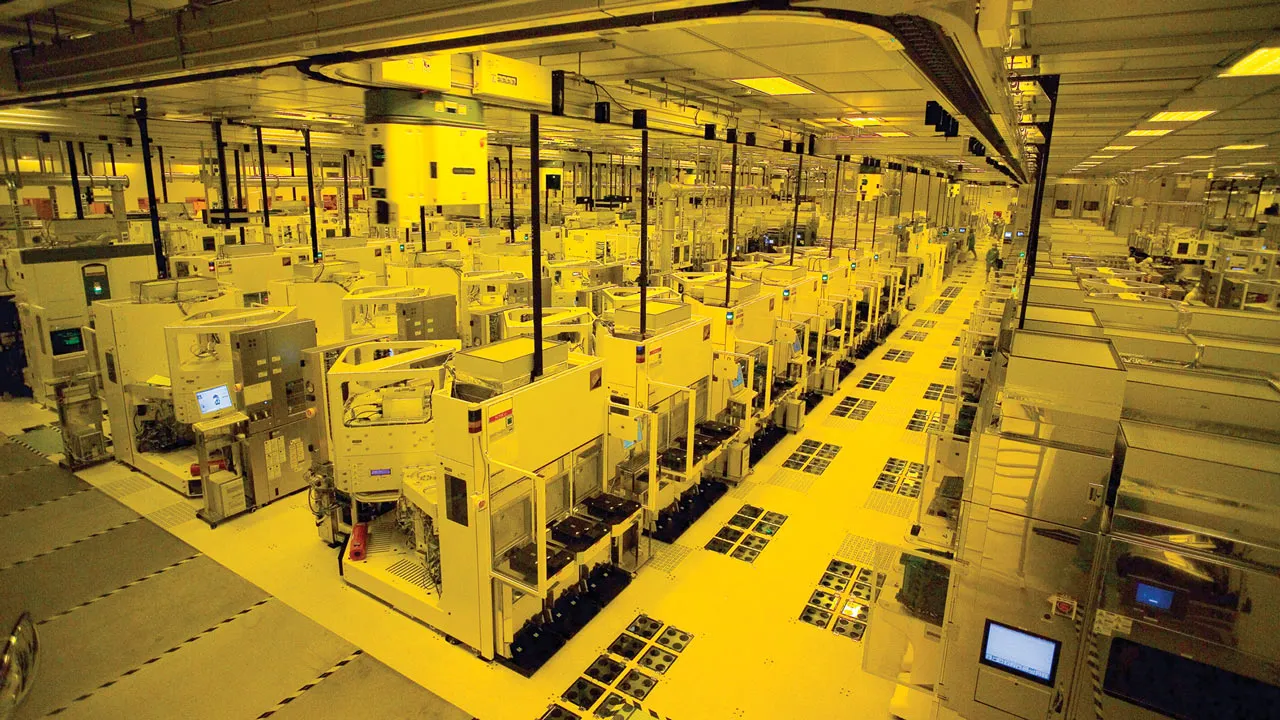
不僅僅是平版印刷機,每臺晶片製造裝置都很昂貴
根本原因是並非所有客戶都能立即購買最新一代晶片,舊產品線仍有市場,因此仍需製造以“覆蓋”分銷渠道。下一個原因也顯而易見 - - 新節點所需的裝置也需要從尼康、佳能、ASML、TEL、AppliedMicro等公司訂購。如果這些公司無法提供足夠的材料,剩餘的晶圓廠就無法“升級”。最後一個原因是商業規律的本質 - - 每個人都想快速收回初始成本以獲取利潤。如果“升級”得太快,就沒有太多時間盈利了。
這正是AMD最終放棄半導體競爭的原因 - - 在與格芯分道揚鑣之前,AMD在德國德累斯頓只有一家制造工廠。除了新節點研發可能遭遇意外問題的客觀因素外,AMD每次想要“升級”一項新技術時,都會陷入“卡殼”的境地。如果“快速升級”,舊產品將不得不停產,資金週轉時間不足。如果“緩慢升級”,新產品將無法獲得足夠的產量來滿足分銷渠道的需求。通常來說,這種情況持續的時間越長,AMD就會變得越弱,最終的結果也已眾所周知。
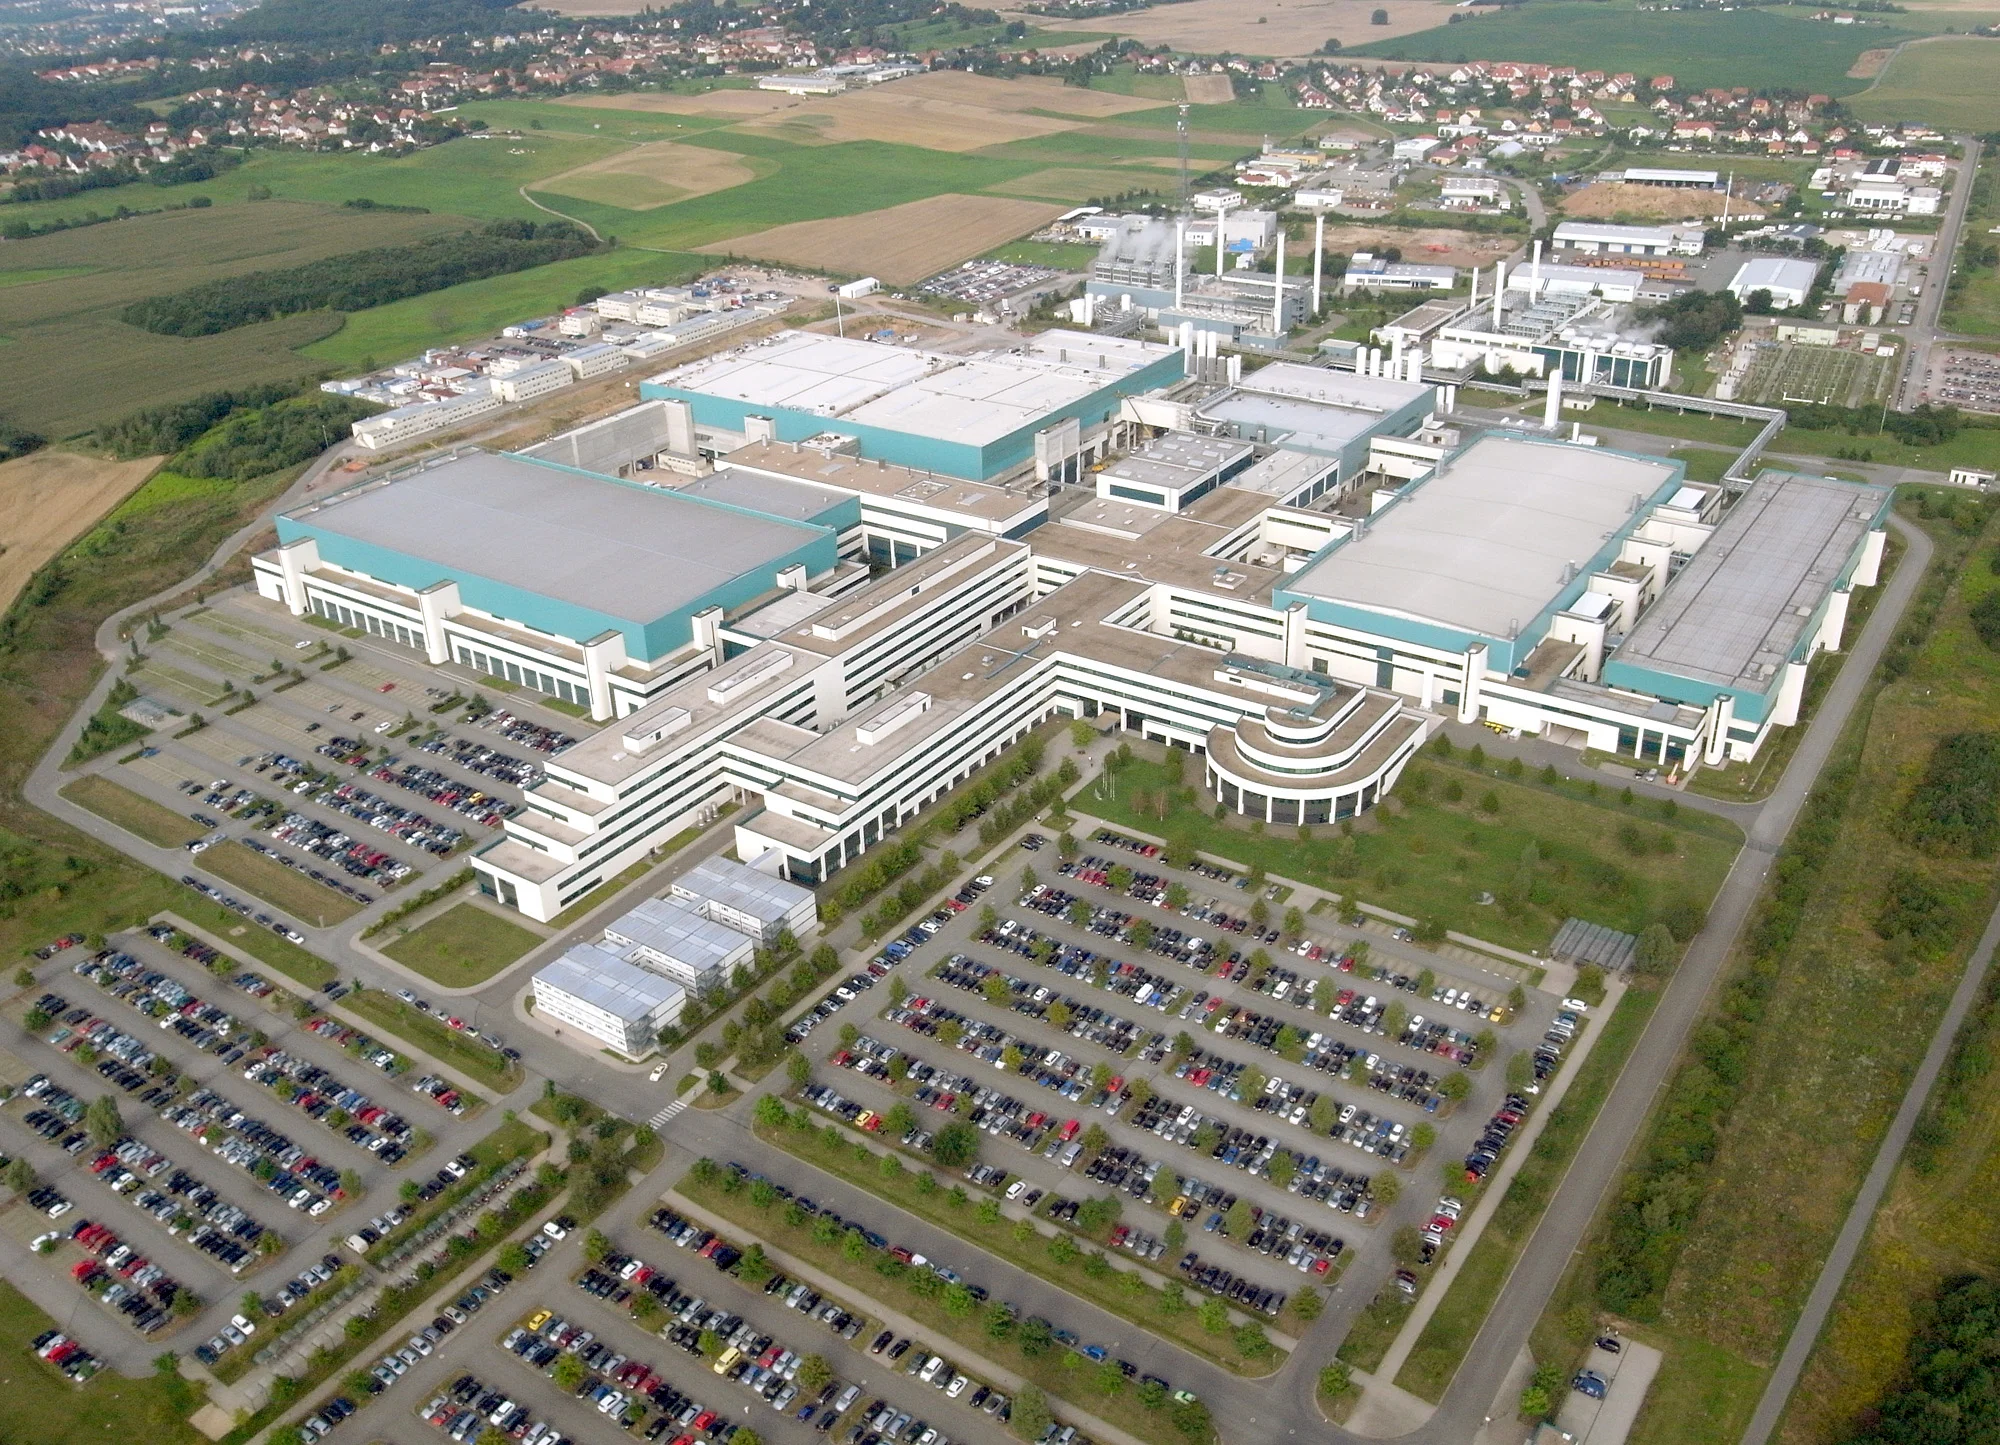
AMD 唯一的晶片製造廠綜合體即將移交給 GlobalFoundries
但這並不意味著英特爾完全不受晶圓廠輪換的影響。這其中存在一個非常具體的經濟問題:當你在一條產品線/晶圓廠裝置上投入過多資源時,從長遠來看,它會形成一種“慣性”,使得轉向另一條產品線/晶圓廠變得困難。英特爾在轉向14納米制程時就遇到了這個問題。
洞中之根(續)
如上所述,向 14 奈米工藝的過渡充滿挑戰,導致 Broadwell 工廠“曇花一現”。英特爾領導層匆忙為多家晶圓廠同時“升級” 14 奈米工藝,以迅速彌補產能不足(這在之前就應該存在)。結果,14 奈米生產線的數量超出了原計劃。一個意料之外的客觀因素是新冠疫情導致全球封鎖,網際網路辦公需求急劇增加。再加上公司 10 奈米工藝節點的延期,一些產品不得不“繼續”沿用舊工藝節點。
從 Broadwell(第五代)到 Rocket Lake(第十一代),14nm 是英特爾過去二十年來“最長”的製程
另一個“可笑”的故事是, Meltdown 和 Spectre 安全漏洞在英特爾修復後,導致晶片效能下降。這種下降發生在新冠疫情導致資料中心需求急劇增長的背景下,最終導致企業不得不購買更多英特爾晶片來彌補效能損失,這成了一個“尷尬”的解決方案!因此,儘管 14nm 晶片的生產成本已經回本了一段時間,但需求依然存在。
然而,14nm的成功也導致了和AMD一樣的“緩慢崛起”陷阱。Pat預見到了這一點,提出了5Y4N戰略,試圖快速奪回失去的地位。然而,Pat卻掉進了上面提到的“快速崛起”陷阱 - - Intel 7(10nm)、Intel 4、Intel 3都是“倉促”推進的,幾乎沒有回報期。此外,半導體開發還有一個非常重要的因素:時間來“掌握技術”。並非每個投入生產的節點都能達到 最佳效能(良率) 。你需要一遍又一遍地做下去,才能瞭解每個階段,哪些階段經常出現錯誤,哪些階段“可以倉促完成”。只有這樣,你才能提高效能。高效能意味著更低的生產成本,因為使用相同數量的投入材料,你可以獲得比低效能更高的產出。更低的成本將有助於縮短回報期。

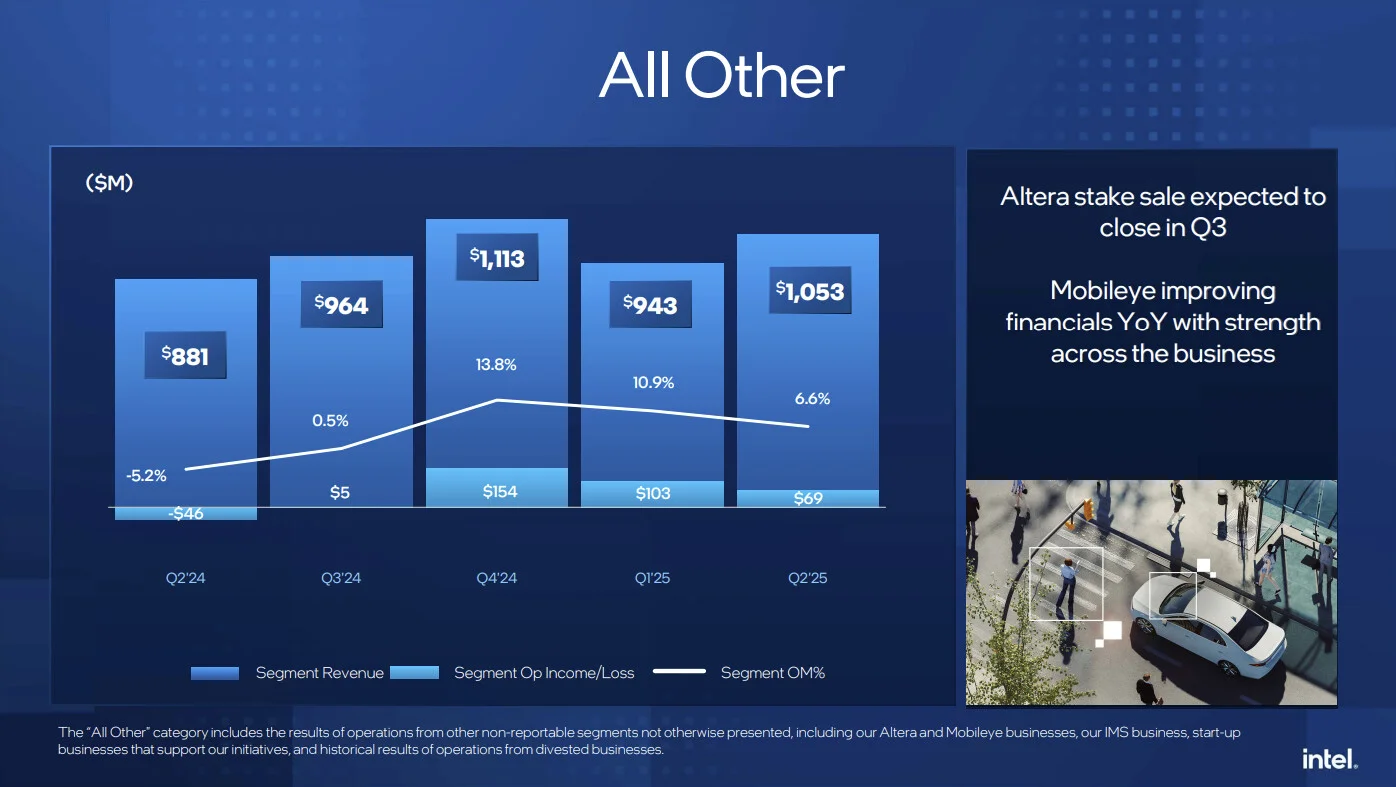
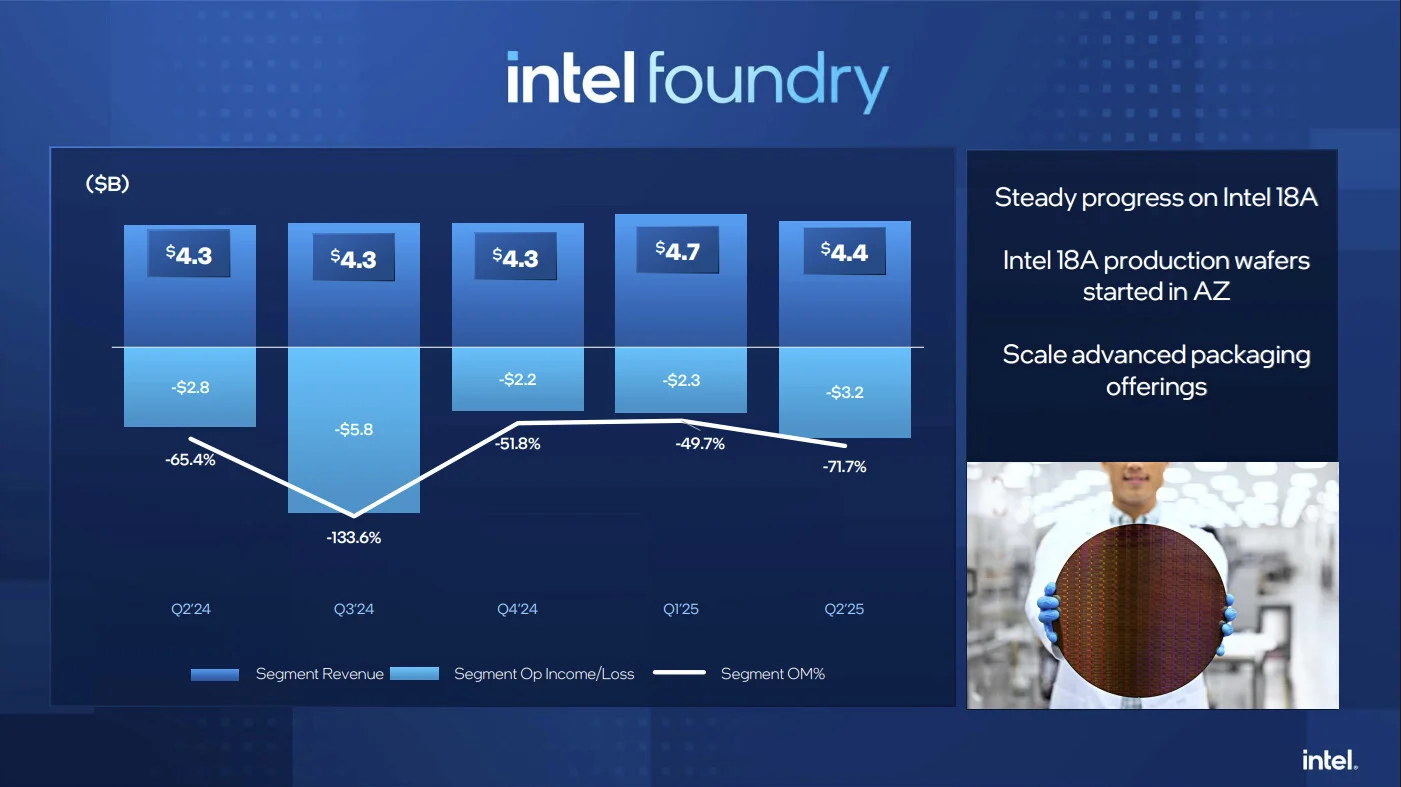
英特爾整體收入保持穩定,但代工業務的虧損使情況趨於平衡
但“五四”計劃未能做到這一點,帕特也因此落入了“快速增長”的陷阱。英特爾代工業務從賺錢機器變成了一臺燒錢機器,這也是該公司最近連續幾個季度虧損的主要原因。立武想要改變這種局面: “我們將採取一種根本不同的方法來構建代工業務。過去幾年,公司投資過快、過急,卻沒有相應的需求。在此過程中,我們的工廠變得支離破碎,產能不足的情況不必要地嚴重。 ”
做加工但不懂加工
還記得帕特執掌英特爾晶圓代工時,曾為公司設定目標,要成為繼台積電之後全球第二大半導體代工廠,超過三星、聯電、中芯國際、格芯……理論上,英特爾可以實現這一目標,因為他們擁有購買最新裝置(例如ASML首臺高數值孔徑EUV光刻機)所需的經驗、人力資源和資金。但實際上,英特爾在進入晶圓代工市場時,卻陷入了“自欺欺人”的陷阱,而……他們根本就不瞭解晶圓代工!
沒有PDK,工程師就無法將邏輯圖紙轉換為物理設計。
在製造方面,當客戶(晶片設計公司)找到你時,你首先需要提供的是每個工藝PDK(工藝設計套件)。每個不同的半導體節點都需要各自的PDK,甚至每個節點的變體都需要。因此,同一代節點但不同製造商的PDK是不一樣的。你不能用台積電N7的設計,直接僱傭三星代工廠來做。不同的電晶體架構、不同的金屬層數量、不同的新增元素、允許的電壓和電流,以及完全不同的單元結構。而英特爾……在 進入代工領域時就被剝奪了這些 !沒有PDK,客戶就不知道如何“繪製”他們的晶片並使用它。
加工過程中還需要注意的一點是,在開發一個節點時,加工單位必須諮詢客戶(或者至少是對該節點有需求的客戶),瞭解他們的需求和願望。當然,客戶想要的不可能全部實現,但提前瞭解客戶的“口味”可以讓廚師更容易地製作選單。Pat的英特爾代工廠則不然(其實英特爾過去也為一些公司代工,但那已經是過去式了)。英特爾的7、4、3節點,甚至英特爾的20A、18A,都是基於……英特爾晶片開發的。而且很多客戶的需求與英特爾產品並不完全相同。簡單來說,這就好比你不加糖,但廚師只做西餐,或者你想吃素,但餐廳只提供葷菜(反之亦然)。總體來說,英特爾代工的服務只適合“家人”,並不適合“大多數人”,而這正是台積電、三星代工和格芯長期以來的做法。
做生意,首先要了解顧客需要什麼。
因此,英特爾工廠“未充分利用”,因為除了英特爾產品之外,它們沒有其他訂單。就生產和業務而言,“未充分利用”意味著公司的運營成本被浪費,因為裝置需要資金購買,但卻“被毯子蓋著”閒置著。甚至人力資源也被浪費,因為如果他們只接受了操作A、C、E生產線的培訓,而這些生產線沒有訂單,那麼這些人力資源就不會為公司創造價值(不是因為他們“懶惰”,而是因為他們沒有工作可做)。
新的出路是什麼?
Lip-Bu 提出瞭解決方案: “展望未來,我們將遵循系統性路線,工廠建設將完全與客戶需求保持一致。我們必須理性且嚴謹地分配費用 - - 因為大型製造商就是這樣做的 。” 具體來說,新任執行長將立即停止在德國和波蘭的新工廠擴建專案。相反,將整合越南和馬來西亞的晶片封裝和測試設施。在美國,俄亥俄州工廠的建設將根據客戶的實際需求進行調整。
對於這位中國CEO來說,只有能夠盈利的半導體節點才需要保留,那些沒有盈利或前景不確定的節點則需要考慮。具體來說,英特爾18A節點將作為重點,以快速實現量產。英特爾18A-P節點也是優先考慮的物件,因為英特爾產品需要它。英特爾14A節點尤其將遵循“正確的製造方向” - - 它將根據客戶(而非英特爾產品)的需求進行設計。也可以理解為“沒有客戶,就沒有資金”。 “展望未來,我們對英特爾14A的投資必須基於對客戶的真實承諾。我們不會再開空頭支票。每項投資都必須具有經濟意義。我們將在客戶需要的時候生產他們所需的產品,並通過始終如一的執行來維護他們的信任 。 ”
生產必須以市場需求為依據。
順便說一句,即使像聯華電子和格芯這樣的代工廠不追求最先進的工藝節點,為什麼他們仍然有客戶呢?原因很簡單,因為他們的服務仍然能夠滿足客戶的需求,品質和產量都穩定。如果現有的設計足以滿足產品需求,那麼並非每個晶片都需要最新的電晶體結構。你的洗衣機仍然只有那麼多功能,冰箱仍然一樣,空調仍然一樣,如果沒有什麼需要更強大的地方,就沒必要給大象加個鼻子。
它會起作用嗎?
事實上,除了最大限度地勒緊褲腰帶之外,李立武還提到將SMT技術重新應用於x86晶片型號,特別是伺服器產品線。不過我 之前提到過 ,這裡就不再贅述了。而且,從個人角度來看,我並不認為SMT是一項註定失敗、能夠改變現狀的技術 - - 如果英特爾的晶片不夠好,或者半導體工藝不夠先進,那麼無論有沒有SMT技術,都不會幫助這家公司的產品更勝一籌。總而言之,李立武的請求只是權宜之計,而非長遠之計。
對於英特爾這樣的科技公司來說,讓人敬仰的是一份產品路線圖,這份路線圖或許並非長遠之計,但至少能表明他們仍然活著,並持續追求新技術。立武的信中沒有提到這一點。他只提到了Panther Lake - - 幾乎所有人都知道它將於今年晚些時候面世。當然,立武執掌英特爾才三個多月,很難責怪他。在如此短的時間內,幾乎沒有一位CEO能夠“恰如其分地”提出一款新產品。
更何況,立武的策略與帕特的策略截然不同。這位中國商人想要“砍掉”所有“多餘的”部門,尤其是集團50%的中層管理人員 - - 他認為這些部門“官僚主義且效率低下”。與三年前相比,員工人數減少了近一半,顯然許多產品專案也將“夭折”。因此,任何“倖存”下來的專案都必須等待立武的“關愛”。他表示: “此外,我剛剛制定了一項政策,每個重要的晶片設計在流片(設計的最後一步)之前都要經過我的評估和批准 。 ”
在這裡,我不去“評判”李立武的道路是對是錯,只是它適不適合當下的情況。從財務角度來看,這是一種合理的止損方式,但其弊端在於人才流失。當然,英特爾的員工並非都是人才,但考慮到公司近一半的人員,肯定會有很多人才離開。比如 Clear Linux專案 ,雖然它本身不產生直接的利潤,但背後的工程師必須非常瞭解晶片架構,才能最佳化核心和效能配置,同時也會與各大Linux發行版合作,提供長期支援。他們的離職,相當於英特爾的長期影響力被削弱。
政治變數
最後,還有一個我通常不會提及的問題,但在這裡不得不提。那就是“特朗普因素”。有句經典名言: “你可以忽視政治,但這並不意味著政治會忽視你。” 而“特朗普因素”不僅影響英特爾,也影響到立武、AMD、NVIDIA,乃至美國所有大型科技公司。然而,英特爾的處境更為嚴峻,因為這艘船目前正處於非常不確定的漂流之中。雖然立武的處事方式相當粗暴,但正是這種粗暴才能阻止英特爾沉沒。如果船長想扔掉某個包裹來拯救整艘船卻被禁止,那麼顯然,他“束手無策”了。同樣,如果他想左轉卻被迫直行,那真的……非常困難。
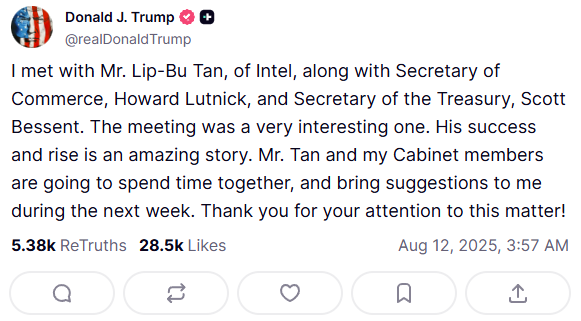
特朗普與陳立武會面後改變語氣
最近,據報道,特朗普在 推特上發文 稱立武應立即辭職後,改變了態度。這位中國商人與美國第47任總統的會面導致 白宮立場發生了180度大轉變 。儘管特朗普政府一直在攻擊拜登的《晶片法案》(CHIPS Act),但初步資訊表明,美國政府可能會持有該公司10%的股份,以確保其“永遠存在”(一種國有化形式)。原因何在?
科技分析人士認為,特朗普政府或許並不關心英特爾的下一代酷睿或至強晶片。他們唯一想要的,與前任拜登政府幾乎沒有什麼區別,就是美國的半導體自給自足。要知道,就在立武被英特爾董事會任命為執行長前不久,該公司決定 暫停在俄亥俄州建設“矽心”工廠綜合體, 直至下一任總統就任。最初,“矽心”工廠綜合體計劃生產英特爾14A或14A-E節點的晶片。但根據立武的信函,在“訂單最終敲定”之前,該公司不會像帕特那樣投入更多資金,導致“產能不足”。而這恰恰與特朗普的意願背道而馳……
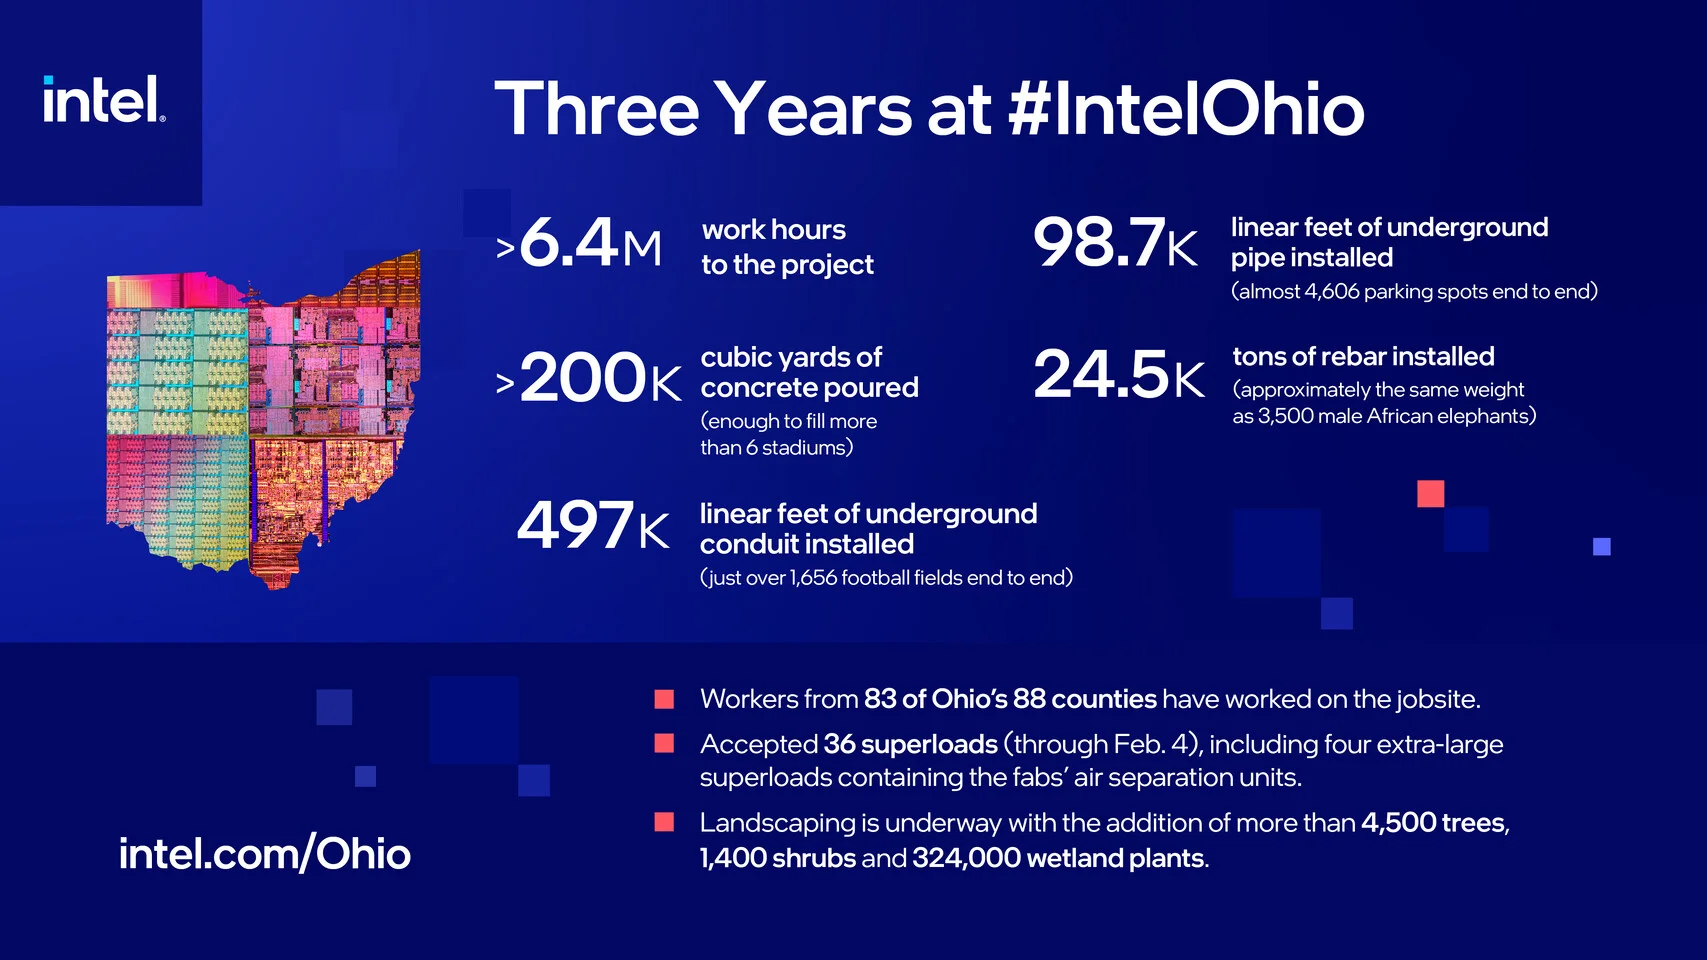
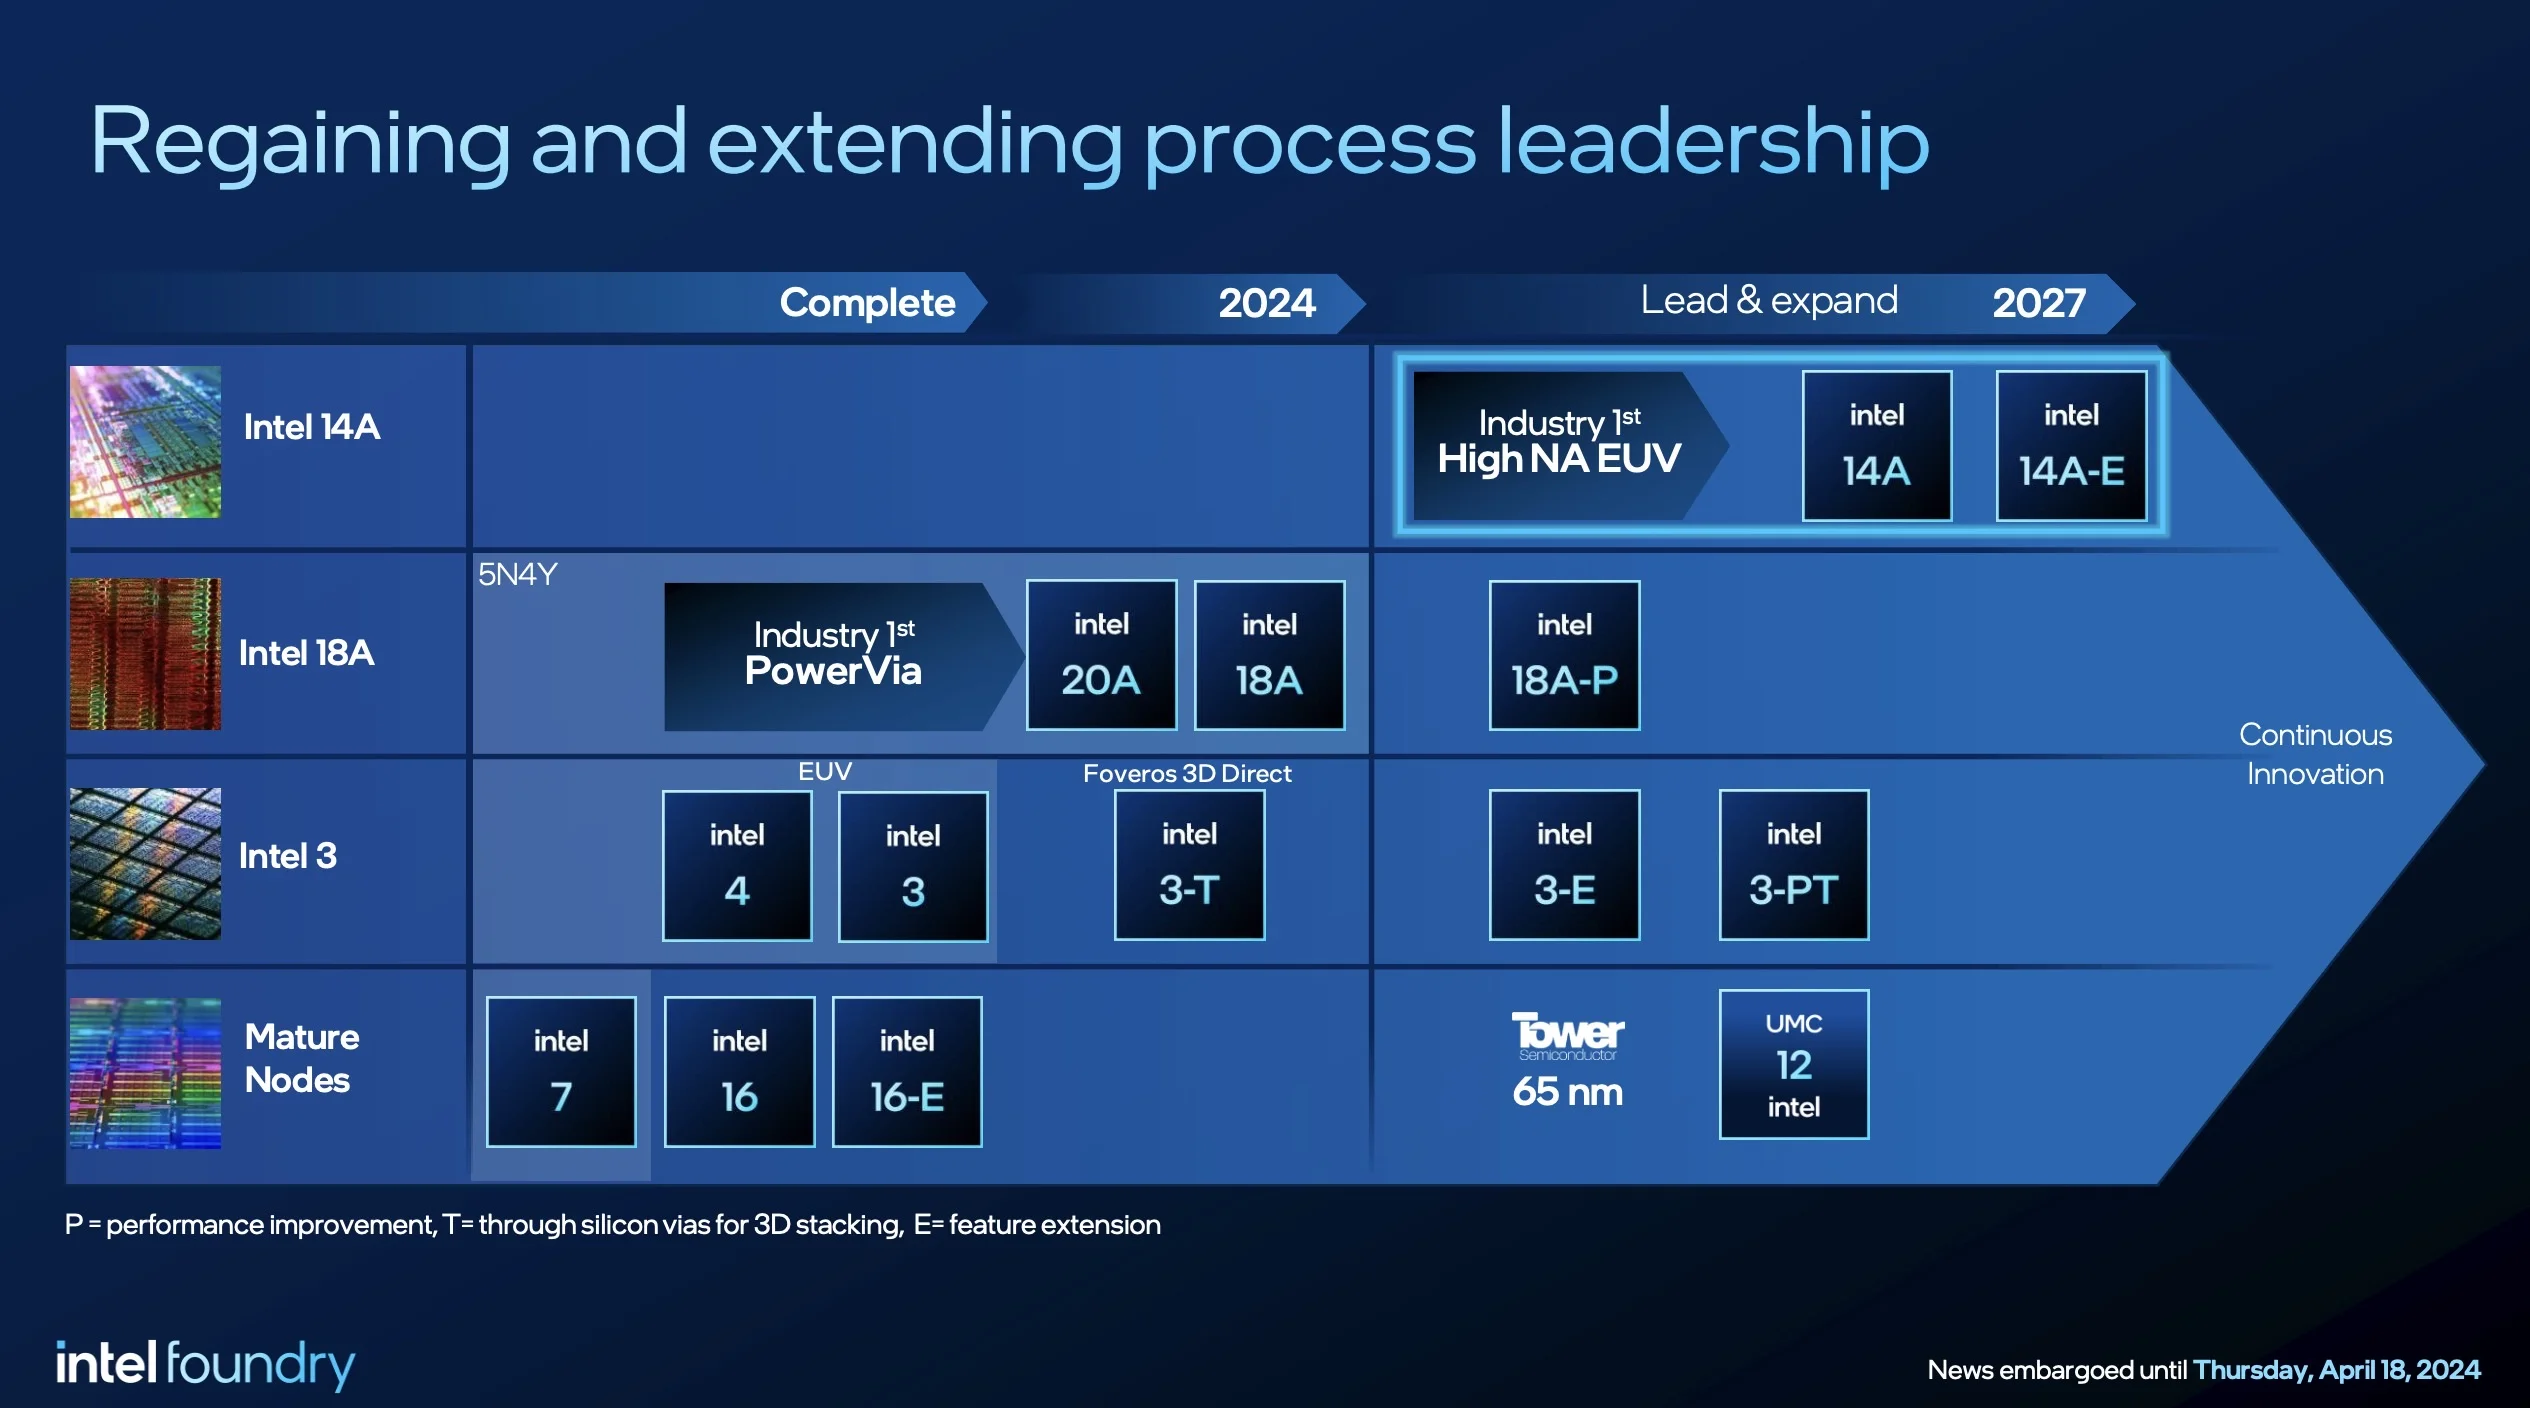
俄亥俄州矽谷中心預計將成為英特爾在美國最大、最先進的晶片製造基地
因此,英特爾的未來走向不僅取決於領導層和董事會,還取決於國家的政治意願。從積極的角度來看,李立武也有可能“利用白宮的同情心”,向AMD和NVIDIA等競爭對手施壓,迫使他們與英特爾代工廠簽訂晶片製造合同。這樣一來,英特爾就不必像AMD過去那樣分拆了。一舉兩得,對吧?
但那是另一個故事……