
英特爾2025年第二季度財務報告 - - 鐵的紀律與重新定位之戰
陳立武的財務紀律取代了英特爾前執行長帕特·基辛格雄心勃勃的 IDM 2.0 戰略。
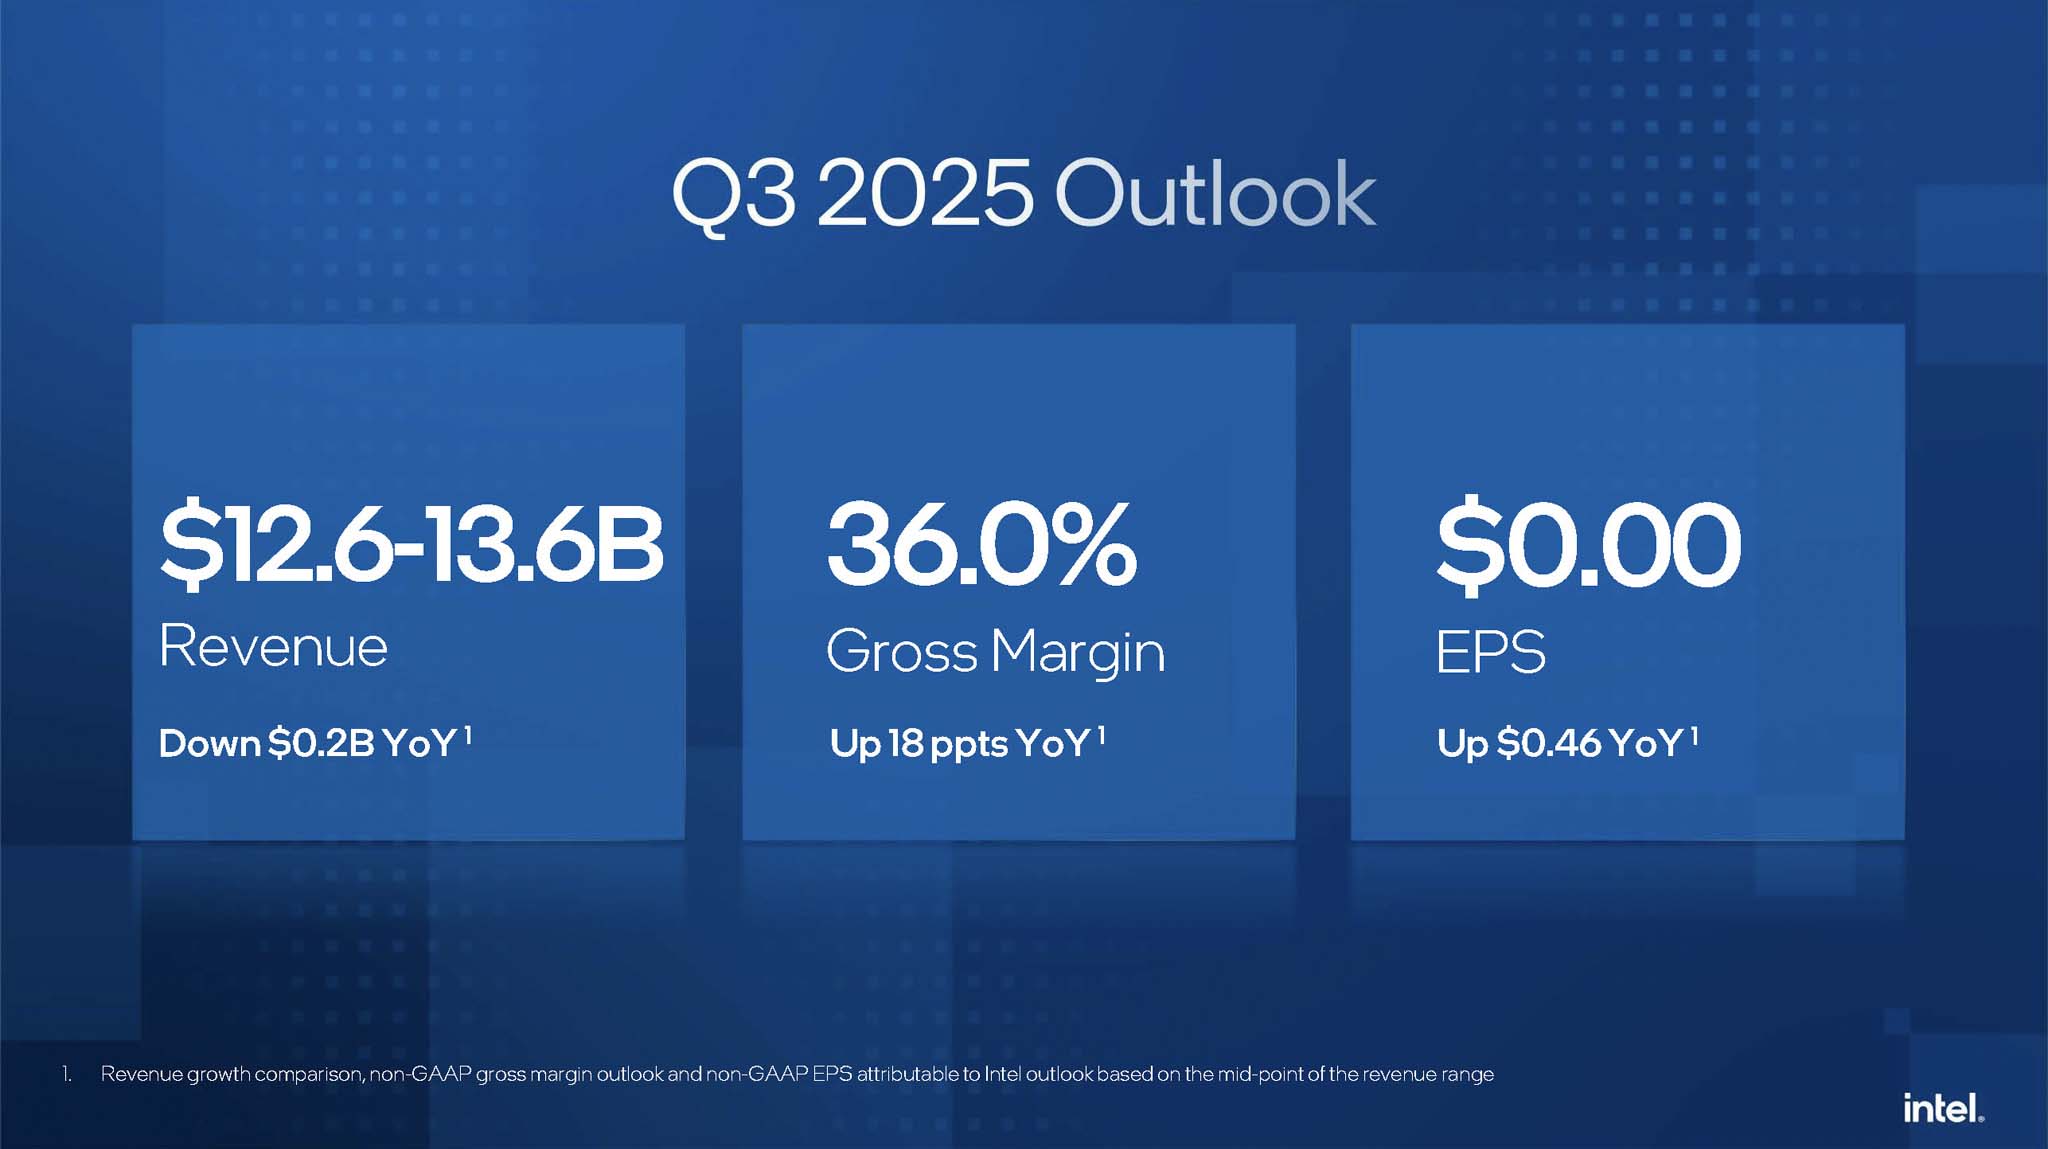
英特爾2025年第二季度財報顯示, 在執行長陳立武(Lip-Bu Tan)的領導下,英特爾正經歷一段痛苦但必要且決定性的過渡期。總體來看,英特爾營收持平,沒有盈利,淨虧損(根據美國通用會計準則)29億美元,毛利率為27.5%。從取消數十億美元的歐洲工廠專案,到縮減資本支出、重組人員,英特爾做出了一系列旨在穩定局勢的決定。在此背景下,英特爾仍然面臨競爭挑戰:AMD在資料中心領域不斷加大壓力,而輝達(NVIDIA)在人工智慧市場保持著近乎絕對的主導地位。鑑於英特爾的目標是在非美國通用會計準則下實現收支平衡,2025年第三季度的業績預測對英特爾來說依然充滿挑戰。
文章目录
英特爾2025年第二季度財務報告

收入和利潤
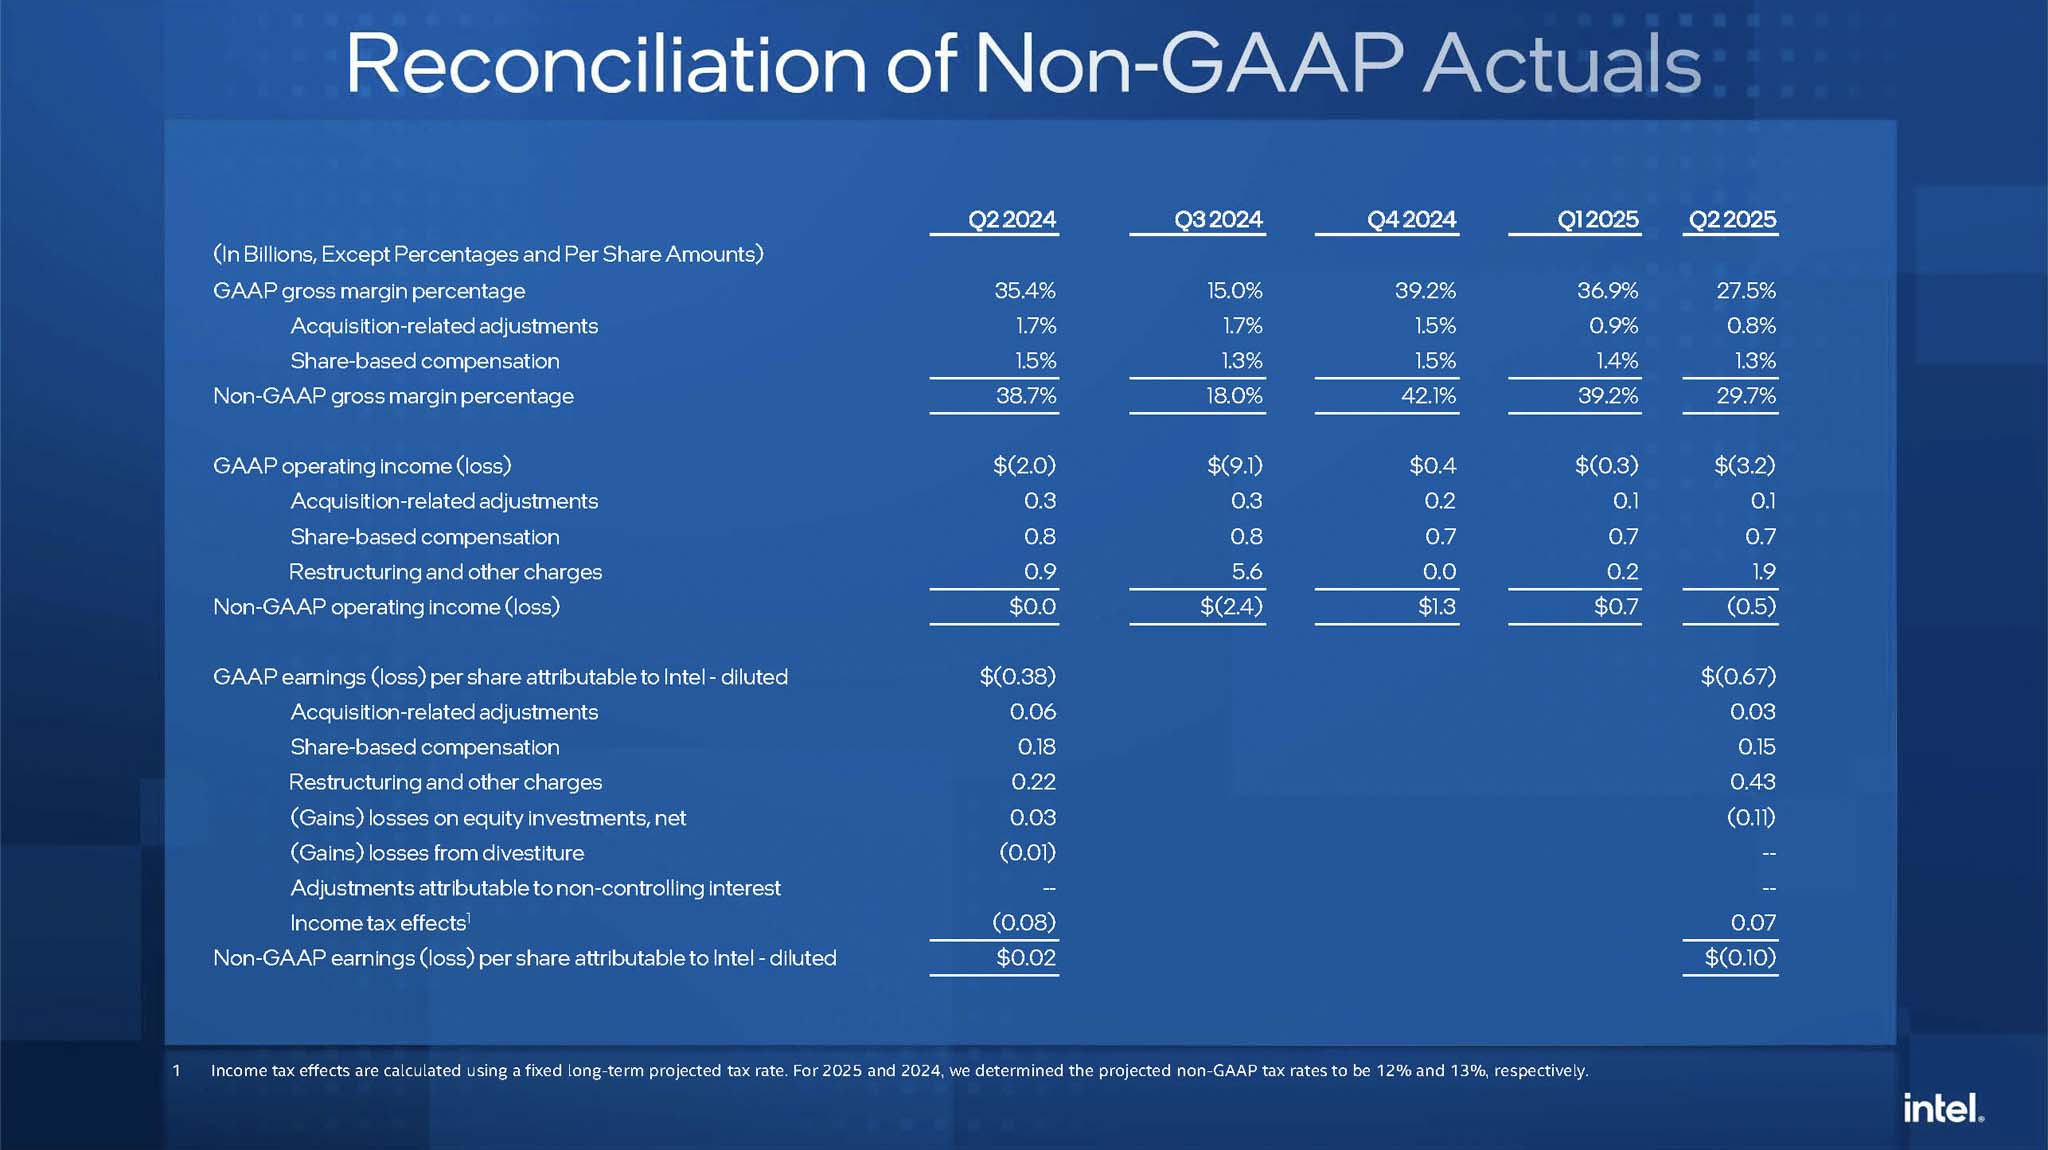
2025年第二季度,英特爾營收為129億美元,與2024年同期的128億美元基本持平。營收增速放緩對其利潤產生了嚴重影響。英特爾報告稱,GAAP淨虧損29億美元,相當於每股虧損0.67美元。這一結果與2023年第二季度15億美元的利潤(每股收益0.35美元)截然相反,也與2024年第二季度16億美元的虧損(每股收益0.38美元)相比大幅下降。
即使剔除異常資料,前景依然不容樂觀。非公認會計准則 (Non-GAAP) 盈利也錄得 4 億美元虧損,每股收益 0.10 美元,而去年同期的非公認會計准則盈利 1 億美元(每股收益 0.02 美元)。所有利潤指標的下滑表明,英特爾的問題並非只是暫時的,而是根植於其成本結構和運營效率。
不尋常的收費
這些非常規費用導致了鉅額的GAAP虧損。19億美元的重組費用和8億美元的減值費用影響了公司的盈利。這兩項費用加起來,造成了27億美元的GAAP虧損,這足以說明執行長陳立武(Lip-Bu Tan)為清理資產負債表所採取的嚴厲措施的規模。
尤其是,英特爾對尚未確定再利用用途的多餘裝置計提了8億美元的減值準備。這是上一財年資本支出(CapEx)過度且低效造成的後果最明顯的例子,當時英特爾在沒有足夠市場需求保證的情況下,推行了大規模擴產戰略。
利潤危機
英特爾的財務狀況不佳,這一點從其利潤率就可以看出。GAAP毛利率已降至令人擔憂的27.5%,較2024年第二季度的35.4%下降了7.9%。同樣,GAAP營業利潤率為-24.7%,較去年同期的15.3%大幅下降。
這一結果不僅是環境因素造成的,也是IDM 2.0戰略直接且可預見的後果。為了實現4年內實現5個節點(5N4Y)的目標,英特爾被迫在新工廠和新技術上投入巨資。英特爾3和英特爾4等製程工藝在剛投入運營時,初始生產成本非常高,且效能欠佳。同時,市場需求跟不上擴張速度,導致工廠產能閒置,造成了巨大的固定成本負擔。英特爾首席財務官David Zinsner早在2024年第二季度就已警告,匆忙推出的人工智慧PC產品和閒置產能的影響將給利潤率帶來壓力,而這種情況在2025年第二季度進一步惡化。將於2024年初實施的全新內部代工模式將進一步暴露這一巨大的製造成本,而不是像以往那樣將其隱藏在產品細分市場的總成本中。
業務部門詳情
客戶端計算組(CCG)

英特爾支柱PC業務(CCG)營收為79億美元,同比小幅下降3%。與2024年第二季度9%的增長相比,這一業績令人失望。當時PC市場開始復甦,人工智慧PC浪潮引發了人們對其的高度期待。儘管英特爾在人工智慧PC出貨量方面仍保持領先地位,遠遠超過其競爭對手的總和,但營收下滑表明其增長速度正在放緩。要麼是消費者和企業尚未從人工智慧PC中看到足夠的價值來推動大規模的升級週期,要麼是整體PC市場在宏觀經濟壓力下依然脆弱。
資料中心和人工智慧 (DCAI)
資料中心和人工智慧 (DCAI) 部門成為一大亮點,營收達 39 億美元,較 2024 年第二季度增長 4%。得益於 Sierra Forest 和 Granite Rapids 等新一代至強處理器的上市,這一溫和增長扭轉了去年同期 3% 的下滑趨勢。然而,與全球人工智慧市場的爆炸式增長相比,4% 的增幅顯得微不足道。儘管競爭對手紛紛報告三位數增長,但 DCAI 仍在努力重奪地位。這也是英特爾最為擔憂的業務領域。
英特爾代工廠
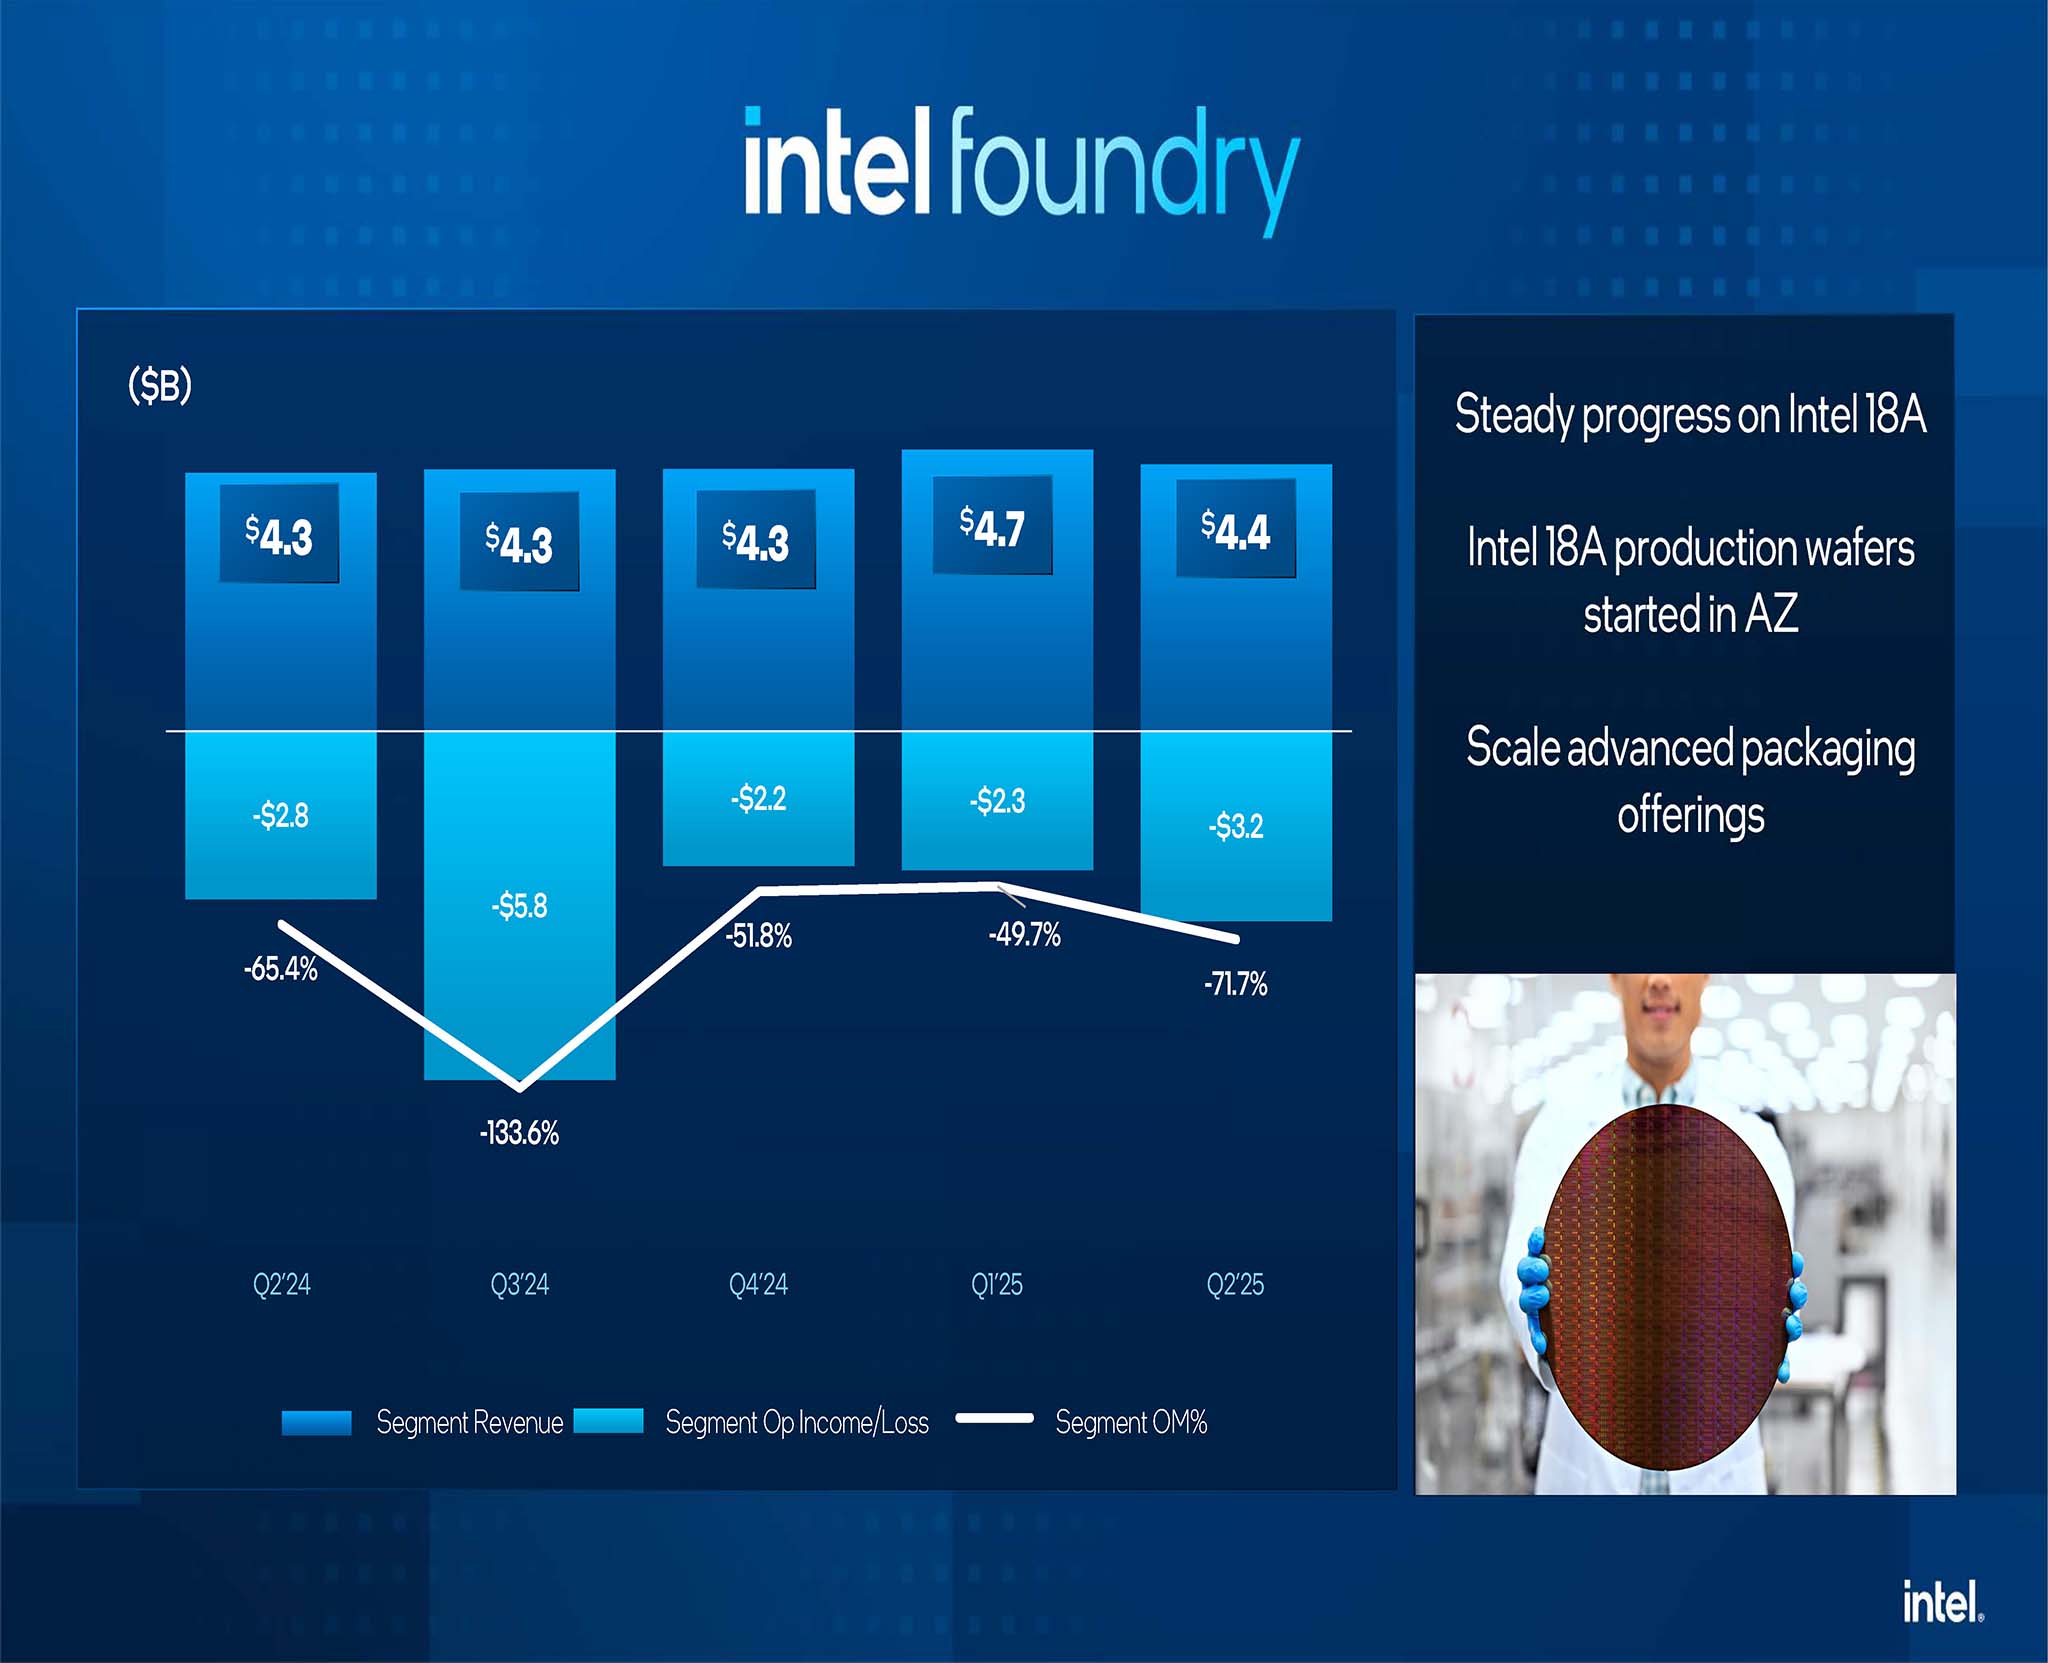
半導體制造業務(英特爾代工)營收為 44 億美元,較 2024 年第二季度增長 3%。根據 2024 年起適用的新財務報告模型,英特爾代工營收涵蓋向英特爾內部產品部門(英特爾產品)和外部客戶銷售的晶圓。
3%的增長掩蓋了一個更為複雜的現實。英特爾產品部門(包括CCG和DCAI)的總收入在本季度實際上下降了1%。這表明,英特爾自身的內部晶圓需求不太可能成為晶圓代工業務的強勁增長動力。晶圓代工業務尚未成功吸引到外部客戶的重要大額合同。執行長陳立武(Lip-Bu Tan)已決定,只有在獲得確認的客戶承諾後,才會進行未來的14A投資。這表明,大型外部合同的穩固性尚不足以支撐其昂貴的擴張計劃。目前,英特爾晶圓代工業務似乎更多地充當了成本中心而非利潤中心的角色,其增長仍然嚴重依賴“內部”資源。
陳立武與財務紀律
執行長陳立武(Lip-Bu Tan)已表示英特爾將徹底改變其運營理念。他在2025年第二季度報告中概述了新的優先事項:
“我們專注於加強我們的核心產品組合和人工智慧路線圖……我們也在採取必要的措施,建立一個財務上更加自律的代工業務。”
這與前任帕特·基辛格的理念形成了鮮明對比。基辛格將英特爾的未來押注於不惜一切代價奪回技術領先地位,其IDM 2.0戰略和“4年5個節點”的目標都體現了這一點。英特爾的關注點已經從“技術領先”轉向了“財務效率”。
陳立武推行的金融紀律新原則並非空談,而是通過近年來的有力行動付諸實踐:
- 運營支出 (OpEx) 降低:2025 年第二季度,GAAP 研發 (R&D) 和市場行銷、銷售及總務管理 (MG&A) 支出同比下降 13%,從 56 億美元降至 48 億美元。目標是到 2025 年將非 GAAP 運營支出總額降至 170 億美元,到 2026 年進一步降至 160 億美元。
- 緊縮資本支出(CapEx):英特爾的目標是 2025 年的總資本支出為 180 億美元。這與 2024 年預期的 250-270 億美元相比有大幅削減。
- 專案取消和延遲:最大膽的決定之一是取消德國和波蘭的晶片工廠建設專案,並減緩俄亥俄州的建設速度。
- 重組:英特爾正在實施一項裁員計劃,裁員人數將超過 15%,相當於約 15,000 個工作崗位,該計劃已於 2024 年宣佈。
新任執行長不僅削減成本,還在重新調整其戰略,使其更具防禦性。通過取消歐洲專案,英特爾含蓄地承認,它無法獨自承擔西方自主半導體供應鏈的雄心壯志,而這一目標也受到美國和歐洲晶片法案的推動。英特爾沒有預先投資並承擔財務風險,而是將負擔轉嫁給政府和客戶。本質上,英特爾正在發出一個明確的資訊:“如果你想要本地供應鏈,你就必須為此付費。”
半導體戰場
資料中心之戰(對陣 AMD)
英特爾的資料中心人工智慧 (DCAI) 收入在 2025 年第二季度僅增長 4%,達到 39 億美元,而競爭對手 AMD 報告稱,其資料中心收入在 2024 年第二季度增長了 115%,達到 28 億美元。2024 年末和 2025 年初的市場報告持續顯示,AMD 在資料中心收入方面連續幾個季度超越英特爾,同時逐漸佔據伺服器 CPU 收入市場份額的約三分之一。英特爾在這場長期競爭中處於守勢,不再像以前那樣佔據優勢。
人工智慧競賽(對陣 NVIDIA)
如果說與AMD的競爭是激烈的,那麼與NVIDIA在AI領域的較量則更是難分伯仲。NVIDIA最近一個季度的資料中心營收達到了創紀錄的263億美元,同比增長154%。這一數字是英特爾資料中心AI營收的6倍,展現了NVIDIA的絕對統治地位。
面對這一現實,英特爾選擇務實的策略來打造 Gaudi AI 加速器。英特爾沒有在效能上與對手正面交鋒,而是專注於價效比。Gaudi 3 的售價約為 NVIDIA H100 的一半(每晶片約 15,625 美元 vs. 約 30,000 美元)。儘管 TFLOPS 較低(Gaudi 3 的 BF16 運算能力為 1835 TFLOPS vs. H100 的 1979 TFLOPS),但英特爾聲稱 Gaudi 3 在處理大量 token 輸出的推理任務時表現出色,價效比高出 10% 到 2.5 倍。然而,這是一個風險較高的策略。瞄準價格敏感且功能全面的細分市場可能有助於英特爾創造收入,但也有可能使英特爾淪為二線選擇,難以撼動 NVIDIA 多年來打造的 CUDA 軟體生態系統和思想領導力。
半導體代工市場(對比台積電)
在半導體制造領域,英特爾和台積電之間的差距正在擴大。2024 年第二季度,台積電營收 208 億美元,毛利率為 53.2%。這與英特爾 2025 年第二季度 27.5% 的毛利率形成了鮮明對比。台積電正在量產 3 奈米和 5 奈米工藝,這佔其晶圓總營收的 50%。與此同時,英特爾仍在努力以盈利的方式將類似工藝投入量產。諷刺的是,英特爾自身也不得不將其新產品中的一些關鍵部件外包給台積電。
IDM 2.0 的未來和產品路線圖
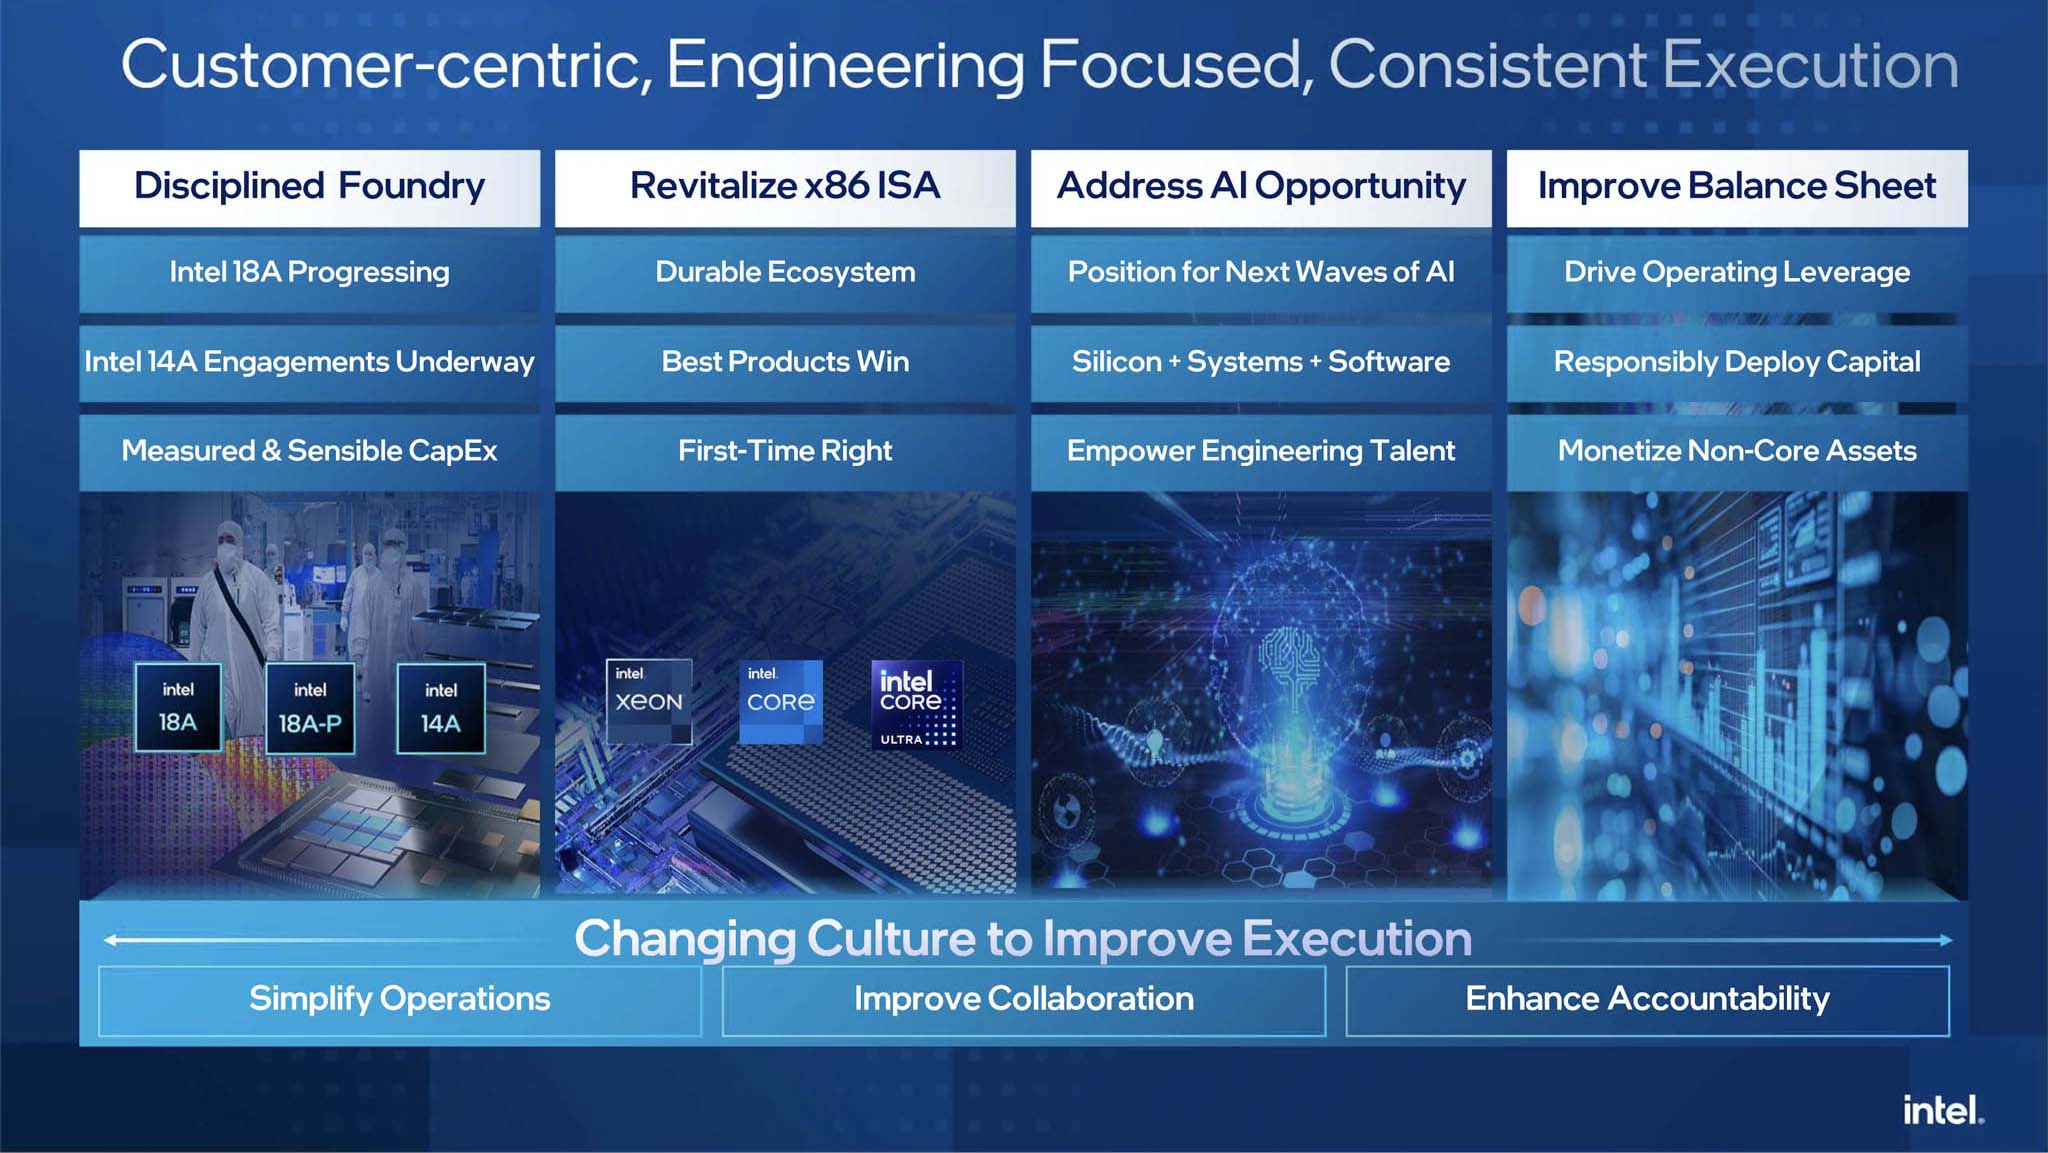
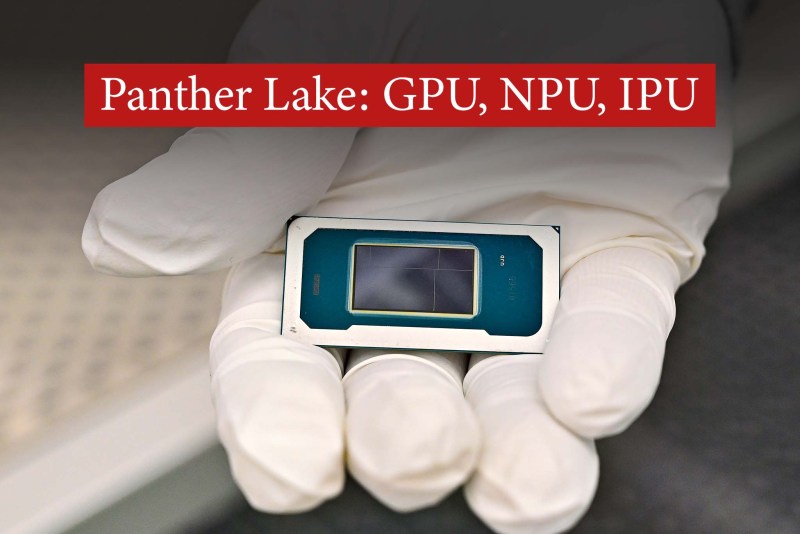
5N4Y路線圖曾是帕特·基辛格的驕傲和戰略重點,如今卻面臨著嚴峻的財務現實。儘管英特爾仍在不斷取得技術里程碑,例如釋出18A工藝設計套件(PDK)1.0以及成功推出Panther Lake等早期產品,但將這些工藝投入到盈利性量產又是另一回事。陳立武領導的新時代要求每個工藝不僅在技術上取得成功,而且在經濟上也切實可行。
戰略轉變最明顯地體現在未來工藝方法上。英特爾的18A工藝仍然被認為是至少未來三代客戶端和伺服器產品的基礎,而這些產品對於Panther Lake和Clearwater Forest等內部產品至關重要。然而,Lip-Butan強調,當英特爾將自有產品規模化時,吸引外部客戶將變得更加容易。這表明,在進軍外部市場之前,英特爾的首要任務已經轉移到證明自身能力和滿足內部需求上。
至於英特爾14A工藝,新原則得到了最徹底的應用。英特爾執行長強調:“我們對英特爾14A工藝的投資將基於已確認的客戶承諾。不會再有空頭支票了。” 近期,有訊息稱,如果英特爾無法找到一個承諾使用14A工藝的主要客戶,它可能會徹底取消該工藝。這實際上是英特爾有序退出無條件工藝競爭。英特爾承認,如果沒有盈利能力,紙面上的領先優勢毫無意義。通過讓14A工藝的未來取決於客戶,英特爾正在從一家技術優先的公司轉型為一家市場驅動型企業。這或許意味著英特爾在不久的將來成為全球領先晶圓代工廠的雄心將終結,但對於生存和穩定而言,這是一個明智的商業決策。




1 thought on “英特爾2025年第二季度財務報告 - - 鐵的紀律與重新定位之戰”